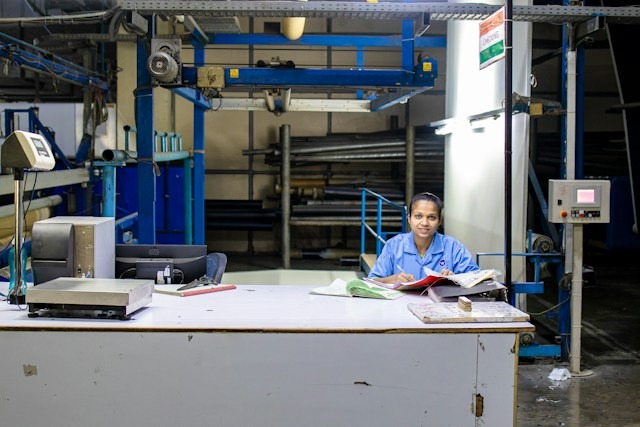
Foto oleh EqualStock di Unsplash
Instansi pemerintah serta BUMN memiliki fokus tambahan pada akuntabilitas keuangan, tata kelola, pengadaan, dan tindak lanjut rekomendasi pemeriksaan. Perbedaan tersebut memengaruhi ruang lingkup hingga metode pengujian.
Artikel ini membahas studi kasus proses audit pada manufaktur, perbankan, serta instansi pemerintah dan BUMN. Pembahasannya menunjukkan bagaimana auditor menyesuaikan prosedur berdasarkan karakteristik risiko masing-masing sektor. Baca juga: Aplikasi Audit Manufaktur: Fitur & Cara Memilih
Karakteristik dan Fokus Audit di Berbagai Sektor Industri
Audit internal memiliki tujuan yang sama, yaitu memberikan penilaian independen terhadap pengendalian, risiko, dan tata kelola. Namun, objek pemeriksaannya mengikuti proses bisnis setiap organisasi.
Pada manufaktur, auditor banyak menyoroti persediaan, produksi, pembelian, distribusi, serta rantai pasok. Pemeriksaan membutuhkan verifikasi antara catatan administratif dan kondisi aktual di lapangan.
Sektor perbankan memiliki karakteristik berbeda. Aktivitas teller, pengelolaan kas, pemberian kredit, sistem teknologi informasi, keamanan data, serta transaksi nasabah membutuhkan pengawasan yang lebih terstruktur.
OJK menempatkan fungsi audit intern sebagai bagian dari tata kelola bank. POJK 17 Tahun 2023 mencakup fungsi audit intern, manajemen risiko, pengendalian internal, sistem teknologi informasi, serta strategi anti-fraud.
Sementara itu, instansi pemerintah dan BUMN memiliki perhatian besar terhadap akuntabilitas pengelolaan sumber daya serta kepatuhan terhadap ketentuan yang berlaku.
Perbedaan tersebut membuat auditor perlu menentukan prioritas berdasarkan risiko. Prosedur pemeriksaan kemudian dirancang supaya bukti yang diperoleh benar-benar relevan dengan area kritis organisasi. Bagian selanjutnya akan membahas studi kasus proses audit di ketiga sektor tersebut untuk menunjukkan pendekatan praktis yang dapat diterapkan.
Studi Kasus 1: Implementasi Audit Internal di Industri Manufaktur
Studi kasus proses audit berikut menggambarkan sebuah perusahaan manufaktur yang memiliki beberapa gudang bahan baku dan produk jadi. Manajemen ingin memastikan persediaan tercatat akurat serta proses pengadaan berjalan sesuai prosedur melalui pemeriksaan internal yang terstruktur.
Tim audit internal dapat memulai pemeriksaan melalui pemetaan risiko. Auditor mengidentifikasi titik rawan seperti selisih stok, pembelian tidak sesuai kebutuhan, barang rusak, dan keterlambatan pasokan.
Perencanaan Audit Stok Persediaan dan Rantai Pasok (Supply Chain)
Tahap perencanaan dimulai dengan menentukan tujuan, ruang lingkup, periode pemeriksaan, serta proses bisnis yang akan diuji. Auditor kemudian memetakan risiko berdasarkan karakteristik operasional perusahaan.
Untuk persediaan, auditor dapat membandingkan kartu stok, laporan sistem, dokumen penerimaan barang, serta hasil penghitungan fisik. Perbedaan antarcatatan menjadi indikator yang perlu ditelusuri.
Pemeriksaan juga dapat mencakup proses pembelian hingga penerimaan bahan baku. Auditor menilai apakah otorisasi, pemilihan pemasok, pemesanan, penerimaan, dan pencatatan telah mengikuti prosedur.
Pada rantai pasok, perhatian tidak hanya tertuju pada jumlah barang. Ketepatan waktu pengiriman, kualitas bahan, ketergantungan terhadap pemasok tertentu, serta dokumentasi transaksi juga dapat menjadi objek pengujian.
Hasil pemetaan membantu auditor menentukan area dengan risiko lebih tinggi. Dengan pendekatan tersebut, waktu pemeriksaan dapat diarahkan pada proses yang paling berpotensi menimbulkan kerugian atau gangguan operasional.
Pelaksanaan Fieldwork Lapangan, Inspeksi Pabrik, dan Pengujian Pengendalian Internal
Setelah rencana disetujui, auditor memasuki tahap fieldwork. Pemeriksaan dapat melibatkan wawancara, observasi, inspeksi dokumen, penghitungan fisik, serta pengujian transaksi. Anda dapat membaca juga: Prosedur Audit: Pengertian, Tahapan, Jenis, dan Contohnya
Di area gudang, auditor dapat melakukan stock opname atau penghitungan sampel persediaan. Hasilnya kemudian dibandingkan dengan catatan sistem untuk menemukan selisih yang perlu dijelaskan.
Inspeksi pabrik juga membantu auditor memahami proses produksi secara langsung. Auditor dapat melihat alur bahan baku, penggunaan mesin, pengendalian akses, hingga pemisahan tugas antarpetugas.
Pengujian pengendalian internal dilakukan untuk melihat apakah prosedur yang ditetapkan benar-benar berjalan. Contohnya, auditor memeriksa bukti persetujuan pembelian dan penerimaan barang.
Jika ditemukan selisih persediaan, auditor tidak langsung menyimpulkan adanya kecurangan. Penyebabnya perlu ditelusuri melalui dokumen, wawancara, observasi, dan pengujian tambahan.
Pendekatan tersebut membuat hasil audit lebih objektif. Temuan akhirnya dapat dilengkapi kondisi, kriteria, penyebab, dampak, serta rekomendasi perbaikan yang relevan.
Studi Kasus 2: Proses Audit Internal Sektor Perbankan dan Keuangan
Studi kasus proses audit di sektor perbankan menunjukkan kebutuhan untuk memperhatikan kompleksitas transaksi, regulasi, keamanan informasi, serta risiko operasional. Setiap aktivitas memiliki pengendalian yang perlu diuji secara berkala melalui pendekatan pemeriksaan yang komprehensif.
OJK melalui POJK 17 Tahun 2023 mewajibkan bank menerapkan fungsi audit intern secara independen dan objektif. Ketentuan tersebut juga mencakup manajemen risiko dan sistem pengendalian intern.
Pedoman pelaksanaannya diperkuat melalui SEOJK 14/SEOJK.03/2025. Ketentuan tersebut mencakup fungsi audit intern, struktur SKAI, independensi, kompetensi, serta pemantauan tindak lanjut temuan audit.
Evaluasi Kepatuhan Regulasi (OJK/BI) dan Pengawasan Operasional Teller/Vault
Salah satu contoh pemeriksaan dapat berfokus pada aktivitas teller dan pengelolaan kas. Auditor mengevaluasi kesesuaian prosedur operasional dengan kebijakan internal serta ketentuan regulator.
Area yang diperiksa dapat mencakup transaksi tunai, rekonsiliasi kas, akses ruang penyimpanan, bukti otorisasi, serta kesesuaian saldo fisik dengan catatan administrasi.
Pada area vault, pengendalian akses menjadi perhatian penting. Auditor dapat memeriksa daftar akses, dokumentasi pembukaan dan penutupan, pencatatan pergerakan kas, serta penerapan prinsip pemisahan tugas.
Pemeriksaan kepatuhan tidak berhenti pada dokumen. Auditor perlu menilai penerapan prosedur dalam aktivitas sehari-hari melalui observasi dan pengujian sampel transaksi.
Jika terdapat ketidaksesuaian, auditor perlu menentukan akar masalahnya. Temuan dapat berkaitan dengan kelemahan prosedur, kurangnya supervisi, kesalahan administratif, atau pengendalian yang belum efektif.
Pengujian Kontrol Sistem TI dan Mitigasi Transaksi Mencurigakan
Digitalisasi perbankan membuat sistem teknologi informasi menjadi bagian penting dalam audit. Auditor perlu menilai kontrol akses, otorisasi, perubahan sistem, pencatatan aktivitas, serta keamanan informasi.
Pengujian dapat mencakup akun pengguna dan hak akses. Auditor memastikan kewenangan diberikan sesuai fungsi pekerjaan serta tidak menciptakan akses berlebihan.
Selain kontrol TI, auditor dapat memeriksa mekanisme pemantauan transaksi. Aktivitas tidak biasa perlu dianalisis berdasarkan parameter dan prosedur yang berlaku.
POJK 17 Tahun 2023 juga memasukkan strategi anti-fraud, manajemen risiko, pengendalian internal, serta integritas pelaporan dan sistem teknologi informasi dalam kerangka tata kelola bank.
Hasil pemeriksaan kemudian menjadi dasar rekomendasi. Perbaikan dapat mencakup penyesuaian hak akses, penguatan otorisasi, peningkatan pemantauan, atau penyempurnaan prosedur.
Studi Kasus 3: Audit Internal Instansi Pemerintah dan BUMN
Studi kasus proses audit ketiga ini menunjukkan bagaimana audit internal pada instansi pemerintah dan BUMN memiliki cakupan yang luas. Auditor tidak hanya memeriksa transaksi, tetapi juga menilai kepatuhan, efektivitas pengendalian, serta tata kelola organisasi sektor publik.
Pada sektor publik, pengadaan barang dan jasa menjadi salah satu area yang membutuhkan perhatian. Nilai transaksi, tahapan pemilihan, kontrak, hingga penerimaan pekerjaan perlu memiliki bukti yang memadai.
Untuk BUMN, pemeriksaan dapat disesuaikan dengan karakteristik kegiatan usaha serta mekanisme pengendalian internal perusahaan. Fokusnya tetap perlu mempertimbangkan risiko dan tujuan organisasi.
Kepatuhan Tata Kelola Keuangan Negara dan Audit Pengadaan Barang/Jasa (PBJ)
Dalam pemeriksaan pengadaan, auditor dapat menelusuri proses sejak perencanaan kebutuhan hingga pembayaran. Setiap tahap dibandingkan dengan kebijakan dan ketentuan yang menjadi dasar pelaksanaan.
Contohnya, auditor memeriksa dokumen perencanaan, pemilihan penyedia, kontrak, bukti pekerjaan, berita acara, hingga dokumen pembayaran.
Pengujian tersebut membantu menemukan potensi masalah seperti dokumen tidak lengkap, proses tidak sesuai ketentuan, spesifikasi tidak terpenuhi, atau pembayaran yang tidak didukung bukti memadai.
Pendekatan berbasis risiko juga semakin relevan dalam pengawasan internal pemerintah. LKPP, misalnya, memiliki Program Kerja Pengawasan Tahunan Berbasis Risiko untuk 2026 yang mencakup audit kinerja dan audit kepatuhan.
Auditor kemudian menyusun temuan berdasarkan bukti yang diperoleh. Setiap rekomendasi perlu diarahkan pada penyebab masalah sehingga perbaikannya dapat dipantau secara objektif.
Penyusunan LHP (Laporan Hasil Pemeriksaan) dan Pemantauan Tindak Lanjut SPI/BPK
Tahap pelaporan menjadi bagian penting karena hasil pemeriksaan perlu dikomunikasikan kepada pihak yang bertanggung jawab. Laporan harus menyajikan temuan, kesimpulan, serta rekomendasi secara jelas.
BPK menjelaskan bahwa Laporan Hasil Pemeriksaan atau LHP berfungsi mengomunikasikan hasil pemeriksaan sekaligus menjadi dasar tindakan perbaikan dan pemantauan tindak lanjut.
Tindak lanjut tidak seharusnya berhenti pada status “sudah diperbaiki”. Auditor perlu melihat bukti penyelesaian dan menilai apakah tindakan tersebut benar-benar menjawab rekomendasi.
Peraturan BPK Nomor 2 Tahun 2017 mengatur pemantauan pelaksanaan tindak lanjut rekomendasi hasil pemeriksaan. Pejabat wajib menyampaikan jawaban atau penjelasan beserta bukti pendukung paling lambat 60 hari setelah LHP diterima.
BPK juga masih menekankan pentingnya tindak lanjut rekomendasi sebagai bagian dari manfaat pemeriksaan. Pada 2026, BPK menyebut implementasi rekomendasi menjadi tahap penting untuk menghasilkan perbaikan nyata dalam tata kelola.
Bagi fungsi SPI, mekanisme serupa dapat diterapkan melalui pencatatan rekomendasi, penanggung jawab, tenggat waktu, bukti penyelesaian, serta status tindak lanjut.
Matriks Perbandingan Tantangan Audit Antar Industri
Dari berbagai studi kasus proses audit yang telah dijelaskan, setiap sektor membutuhkan pendekatan berbeda karena sumber risikonya tidak sama. Perbandingan berikut membantu melihat area yang biasanya menjadi perhatian auditor berdasarkan karakteristik industri masing-masing.
| Sektor | Fokus Utama | Tantangan Audit | Contoh Bukti |
| Manufaktur | Persediaan, produksi, rantai pasok | Selisih stok dan proses tersebar | Kartu stok, PO, invoice, hasil inspeksi |
| Perbankan | Transaksi, kas, TI, kepatuhan | Volume transaksi dan kompleksitas sistem | Log sistem, bukti transaksi, rekonsiliasi |
| Pemerintah | Keuangan dan PBJ | Kepatuhan serta kelengkapan dokumentasi | Kontrak, dokumen PBJ, bukti pembayaran |
| BUMN | Operasional, keuangan, tata kelola | Kompleksitas bisnis dan pengawasan | Laporan, kontrak, SOP, bukti tindak lanjut |
Matriks tersebut menunjukkan bahwa auditor membutuhkan pendekatan yang fleksibel. Metode pemeriksaan dapat disesuaikan berdasarkan risiko, materialitas, proses bisnis, serta kualitas pengendalian.
Kesamaan utamanya terletak pada kebutuhan terhadap bukti yang memadai dan proses tindak lanjut yang terukur. Tanpa dokumentasi tersebut, hasil audit sulit memberikan dasar perbaikan yang kuat.
Penutup
Dari berbagai studi kasus proses audit di manufaktur, perbankan, pemerintah, dan BUMN, dapat dilihat bahwa setiap sektor memiliki karakteristik risiko berbeda. Namun, seluruhnya membutuhkan proses pemeriksaan yang terstruktur dan konsisten untuk menghasilkan rekomendasi yang berdampak.
Mulai dari perencanaan, fieldwork, pengujian, dokumentasi, pelaporan, hingga tindak lanjut, setiap tahap menghasilkan informasi yang perlu dikelola secara konsisten.
Penggunaan platform digital dapat membantu auditor mengurangi pekerjaan administratif yang berulang. Dokumen, working paper, temuan, rekomendasi, dan status tindak lanjut dapat dikelola dalam satu lingkungan kerja.
Audithink dapat menjadi solusi bagi organisasi yang ingin memodernisasi proses audit melalui pengelolaan aktivitas pemeriksaan secara lebih terstruktur. Informasi audit dapat dikelola sehingga tim lebih mudah memantau progres dan tindak lanjut.
Jika organisasi Anda menghadapi proses audit yang masih tersebar di berbagai dokumen dan spreadsheet, saatnya mempertimbangkan pendekatan yang lebih terintegrasi.
Pelajari solusi audit digital melalui Audithink atau konsultasikan kebutuhan organisasi Anda melalui halaman demo Audithink.
FAQ
Apa yang dimaksud studi kasus proses audit?
Studi kasus proses audit adalah contoh penerapan tahapan pemeriksaan pada kondisi atau sektor tertentu untuk menunjukkan bagaimana auditor mengidentifikasi risiko, menguji pengendalian, dan menyusun rekomendasi.
Bagaimana proses audit internal manufaktur dilakukan?
Audit internal manufaktur dapat mencakup perencanaan berbasis risiko, pemeriksaan persediaan, inspeksi produksi, pengujian pengendalian, dokumentasi temuan, serta pemantauan rekomendasi.
Apa fokus proses audit internal perbankan?
Audit perbankan dapat berfokus pada transaksi, kas, kepatuhan, manajemen risiko, pengendalian internal, sistem teknologi informasi, serta penerapan strategi anti-fraud.
Mengapa audit internal instansi pemerintah perlu dilakukan?
Audit internal membantu memberikan keyakinan dan rekomendasi perbaikan terhadap pengelolaan kegiatan, kepatuhan, pengendalian, serta penggunaan sumber daya organisasi.
Apa peran audit internal BUMN dalam tata kelola?
Audit internal BUMN membantu mengevaluasi efektivitas pengendalian, manajemen risiko, kepatuhan, dan proses bisnis sehingga kelemahan dapat diperbaiki secara terukur.
Bagaimana tindak lanjut hasil audit dipantau?
Tindak lanjut dapat dipantau melalui pencatatan rekomendasi, penanggung jawab, tenggat waktu, bukti penyelesaian, serta verifikasi status oleh fungsi pengawasan terkait.