Opini tidak wajar (adverse opinion) adalah pernyataan auditor bahwa laporan keuangan mengandung salah saji yang material dan pervasif, sehingga secara keseluruhan tidak menyajikan kondisi keuangan perusahaan secara wajar.
Ini adalah opini paling berat yang dapat diterbitkan auditor. Berbeda dengan opini wajar dengan pengecualian yang hanya mempersoalkan sebagian pos, opini tidak wajar menyatakan bahwa laporan keuangan secara utuh tidak dapat diandalkan.
Artikel ini membahas pengertian opini tidak wajar, kapan opini ini diberikan dan bedanya dengan opini lain, penyebab, contoh kasus, dampaknya bagi bisnis, hingga cara menghindarinya.
Apa itu Opini Tidak Wajar?
Opini tidak wajar adalah pernyataan auditor yang menunjukkan bahwa laporan keuangan perusahaan disajikan secara keliru, mengandung ketidakakuratan, dan tidak mencerminkan kondisi sesungguhnya. Auditor memberikannya ketika laporan keuangan menyimpang signifikan dari prinsip akuntansi yang berlaku umum.
Secara bahasa, tidak wajar artinya tidak disajikan sebagaimana mestinya. Dalam konteks audit, kata “wajar” tidak berarti sempurna atau bebas kesalahan, melainkan bahwa laporan keuangan bebas dari salah saji material. Ketika penyimpangannya sudah begitu besar hingga memengaruhi gambaran laporan secara keseluruhan, barulah auditor menyatakan tidak wajar.
Opini tidak wajar diterbitkan oleh auditor eksternal atau akuntan publik yang melakukan audit atas laporan keuangan. Auditor internal tidak menerbitkan opini semacam ini; perannya memberikan simpulan dan rekomendasi atas efektivitas pengendalian, tata kelola, dan manajemen risiko organisasi.
Adverse Opinion adalah Istilah yang Sama
Adverse opinion adalah padanan bahasa Inggris dari opini tidak wajar, dan istilah inilah yang dipakai dalam standar audit internasional. Beberapa variasi penyebutan yang sering ditemui — opini adverse, adverse audit opinion, atau laporan audit adverse — semuanya merujuk pada opini yang sama.
Kapan Opini Tidak Wajar Diberikan?
Auditor tidak memilih opini berdasarkan selera. Penentuannya mengikuti dua pertanyaan berurutan: apa masalahnya, dan seberapa luas dampaknya.
- Apa masalahnya? Apakah auditor menemukan salah saji dalam laporan keuangan, atau justru tidak memperoleh cukup bukti untuk menilainya.
- Seberapa luas dampaknya? Apakah masalah itu material tetapi terbatas pada pos tertentu, atau material sekaligus pervasif — menyebar sehingga memengaruhi laporan keuangan secara keseluruhan.
Kombinasi keduanya menentukan opini mana yang diterbitkan:
| Sifat masalah | Material, tidak pervasif | Material dan pervasif |
|---|---|---|
| Laporan keuangan mengandung salah saji | Wajar dengan pengecualian | Tidak wajar |
| Auditor tidak memperoleh bukti yang cukup | Wajar dengan pengecualian | Tidak menyatakan pendapat |
Dari tabel tersebut terlihat dua hal penting. Pertama, opini tidak wajar hanya muncul dari salah saji, bukan dari keterbatasan bukti. Ketika auditor terhalang memperoleh bukti hingga tingkat pervasif, opini yang tepat adalah tidak menyatakan pendapat, bukan tidak wajar. Kedua, yang membedakan opini tidak wajar dari wajar dengan pengecualian bukan besarnya angka semata, melainkan seberapa menyebar dampaknya terhadap laporan.
Baca juga: Opini Audit: Pengertian, Jenis, Tahapan, dan Contohnya
Contoh Opini Tidak Wajar
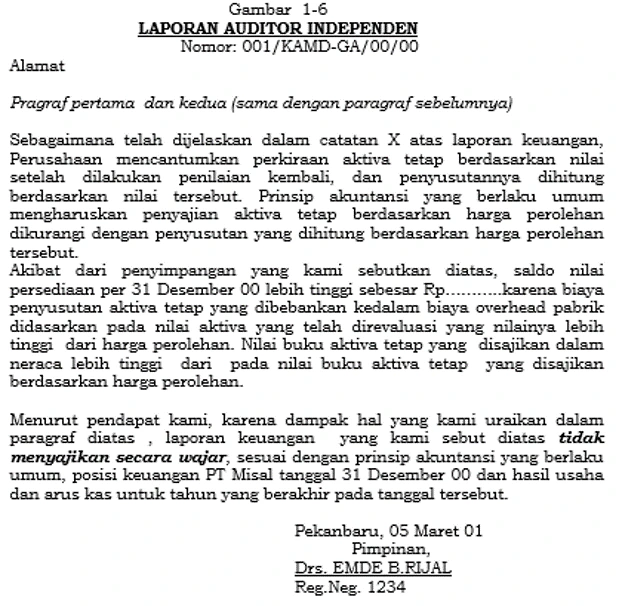
Pada hasil audit tersebut, opini tidak wajar diberikan karena perusahaan menyajikan aktiva tetap berdasarkan nilai penilaian kembali, bukan harga perolehan sesuai prinsip akuntansi umum.
Selain itu, biaya penyusutan tidak diakui secara tepat, menyebabkan saldo persediaan per 31 Desember lebih tinggi dari yang seharusnya. Akibatnya, laporan keuangan tidak mencerminkan posisi keuangan yang wajar dan akurat, sehingga auditor menyimpulkan bahwa laporan tersebut menyimpang.
Perhatikan bahwa penyimpangan dalam contoh ini menyentuh dasar penilaian aset sekaligus penyusutannya — bukan satu pos terisolasi. Sifat menyebar inilah yang membuatnya berujung pada opini tidak wajar, bukan sekadar pengecualian.
Berikut merupakan contoh opini tidak wajar dalam audit yang lain.
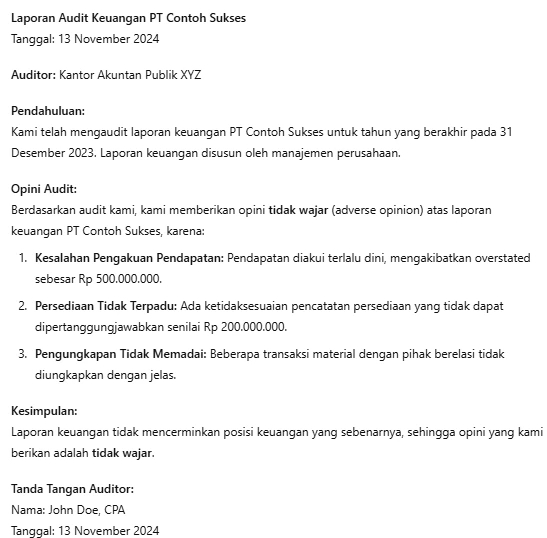
Dalam laporan auditor independen, opini tidak wajar ditulis pada paragraf opini dengan kalimat bahwa laporan keuangan tidak menyajikan secara wajar posisi keuangan entitas — didahului paragraf “Basis untuk Opini Tidak Wajar” yang menguraikan penyimpangan beserta nilai dampaknya.
Penyebab Opini Tidak Wajar
Opini ini muncul dari salah saji yang material dan pervasif. Berikut penyebab yang paling sering melatarbelakanginya.
- Kesalahan akuntansi signifikan. Kesalahan pencatatan atau pengakuan transaksi yang berdampak besar, misalnya salah mencatat pendapatan atau biaya sehingga laporan tidak mencerminkan kondisi sebenarnya.
- Ketidaksesuaian dengan standar akuntansi. Penggunaan metode yang tidak sesuai PSAK atau IFRS, sehingga penyajian laporan menyimpang dari kaidah standar.
- Ketidakpatuhan terhadap peraturan. Pelanggaran ketentuan perpajakan, hukum perdagangan, atau regulasi industri yang berdampak signifikan pada angka laporan keuangan.
- Kecurangan atau fraud. Manipulasi data keuangan yang disengaja oleh manajemen atau pegawai, misalnya menaikkan nilai aset atau menyembunyikan kewajiban sehingga laporan terdistorsi.
- Penolakan manajemen mengoreksi salah saji. Auditor menemukan salah saji material dan mengomunikasikannya, tetapi manajemen menolak melakukan penyesuaian.
Catatan penting: pembatasan ruang lingkup audit — ketika auditor tidak diberi akses penuh terhadap informasi — tidak menghasilkan opini tidak wajar. Kondisi tersebut termasuk ketidakmampuan memperoleh bukti, sehingga berujung pada opini wajar dengan pengecualian atau tidak menyatakan pendapat, bergantung tingkat pervasifnya.
Dampak Opini Tidak Wajar Terhadap Bisnis
Tidak hanya menyangkut kepercayaan pemangku kepentingan, opini ini membawa beberapa dampak negatif berikut bagi bisnis.
1. Kepercayaan Investor Menurun
Opini tidak wajar menandakan ada aspek keuangan yang tidak sesuai standar akuntansi. Investor dapat menilai terdapat masalah serius dalam pengelolaan keuangan, sehingga menarik investasinya atau ragu menambah dana.
2. Reputasi Perusahaan Terpengaruh
Reputasi yang tercoreng menyulitkan perusahaan menjalin kemitraan. Calon mitra atau pelanggan cenderung memilih bekerja sama dengan kompetitor yang dinilai lebih dapat diandalkan.
3. Akses Terbatas pada Pembiayaan
Bank dan lembaga keuangan membaca laporan keuangan sebagai indikator kesehatan bisnis. Dengan opini tidak wajar, mereka dapat menawarkan syarat pinjaman yang jauh lebih ketat atau menolak pengajuan pembiayaan sama sekali.
4. Kesulitan dalam Proses Akuisisi atau Merger
Bagi perusahaan yang sedang dalam proses merger atau akuisisi, opini tidak wajar menjadi hambatan besar. Calon pembeli akan melakukan uji tuntas yang jauh lebih ketat, yang dapat memperlambat atau bahkan membatalkan kesepakatan.
5. Kemungkinan Terkena Kasus Hukum
Jika opini tidak wajar berakar pada penyimpangan yang disengaja, perusahaan berpotensi menghadapi masalah hukum karena praktik semacam itu dapat melanggar undang-undang keuangan dan perpajakan yang berlaku.
Cara Menghindari Opini Tidak Wajar
- Memastikan pencatatan akuntansi akurat. Catat pendapatan, biaya, dan aset secara tepat agar laporan keuangan mencerminkan kondisi sebenarnya.
- Mengikuti standar akuntansi yang berlaku. Terapkan metode akuntansi sesuai PSAK atau IFRS agar penyajian laporan tidak menyimpang dari kaidah standar.
- Memberikan akses penuh kepada auditor. Pastikan auditor memperoleh seluruh informasi dan dokumen yang dibutuhkan untuk memverifikasi data keuangan secara menyeluruh.
- Mematuhi peraturan dan regulasi terkait. Patuhi ketentuan perpajakan, hukum perdagangan, dan regulasi industri yang berdampak pada laporan keuangan.
- Mencegah kecurangan dan manipulasi data. Perkuat pengendalian internal untuk mencegah fraud yang merusak keandalan laporan keuangan.
- Mengoreksi kesalahan sebelum audit selesai. Bila auditor mengomunikasikan salah saji, segera lakukan penyesuaian. Salah saji yang dikoreksi tidak lagi memengaruhi opini.
- Melakukan audit internal secara berkala. Jalankan audit internal rutin untuk menguji kepatuhan terhadap standar akuntansi dan integritas data sebelum audit eksternal berlangsung.
Dengan langkah-langkah tersebut, perusahaan dapat menekan risiko menerima opini tidak wajar sekaligus menjaga kepercayaan pemangku kepentingan.
FAQ Seputar Opini Tidak Wajar
Apa itu opini tidak wajar?
Opini tidak wajar atau adverse opinion adalah pernyataan auditor bahwa laporan keuangan mengandung salah saji yang material dan pervasif, sehingga secara keseluruhan tidak menyajikan kondisi keuangan perusahaan secara wajar.
Adverse opinion adalah apa?
Adverse opinion adalah istilah bahasa Inggris untuk opini tidak wajar, yaitu opini yang menyatakan laporan keuangan tidak disajikan secara wajar karena salah saji yang material dan pervasif. Istilah ini juga sering disebut opini adverse.
Tidak wajar artinya apa dalam audit?
Dalam audit, “wajar” berarti laporan keuangan bebas dari salah saji material — bukan berarti sempurna. Karena itu “tidak wajar” artinya penyimpangannya sudah begitu besar dan menyebar hingga memengaruhi gambaran laporan keuangan secara keseluruhan.
Apa bedanya opini tidak wajar dan wajar dengan pengecualian?
Keduanya berangkat dari salah saji material, tetapi berbeda pada tingkat pervasifnya. Wajar dengan pengecualian diberikan bila salah saji terbatas pada pos tertentu, sedangkan tidak wajar diberikan bila salah saji menyebar dan memengaruhi laporan keuangan secara keseluruhan.
Apakah pembatasan ruang lingkup audit menghasilkan opini tidak wajar?
Tidak. Pembatasan ruang lingkup termasuk ketidakmampuan auditor memperoleh bukti, sehingga berujung pada opini wajar dengan pengecualian atau tidak menyatakan pendapat. Opini tidak wajar hanya muncul dari salah saji dalam laporan keuangan.
Siapa yang menerbitkan opini tidak wajar?
Auditor eksternal atau akuntan publik yang mengaudit laporan keuangan. Auditor internal tidak menerbitkan opini atas laporan keuangan; perannya memberikan simpulan dan rekomendasi atas efektivitas pengendalian, tata kelola, dan manajemen risiko.
Apa penyebab opini tidak wajar?
Kesalahan akuntansi signifikan, ketidaksesuaian dengan PSAK atau IFRS, ketidakpatuhan terhadap peraturan yang berdampak pada angka laporan, kecurangan atau manipulasi data, serta penolakan manajemen mengoreksi salah saji yang sudah dikomunikasikan auditor.
Apa dampak opini tidak wajar bagi bisnis?
Lima dampak: kepercayaan investor menurun, reputasi terpengaruh di mata mitra dan pelanggan, akses pembiayaan terbatas karena bank memperketat syarat pinjaman, proses merger atau akuisisi terhambat, serta kemungkinan menghadapi kasus hukum bila penyimpangannya disengaja.
Baca juga — jenis opini audit lainnya:
- Opini Wajar Tanpa Pengecualian (WTP)
- Opini Wajar dengan Pengecualian (WDP)
- Opini Tidak Menyatakan Pendapat (TMP)
Cegah Salah Saji Sebelum Audit Eksternal bersama Audithink
Opini tidak wajar hampir selalu bermula dari masalah yang sebenarnya bisa ditemukan lebih awal oleh audit internal. Audithink, internal audit management software untuk perusahaan dan BUMN di Indonesia, membantu tim audit internal menguji kepatuhan secara terjadwal, mendokumentasikan temuan beserta buktinya, dan memantau tindak lanjut perbaikan sebelum auditor eksternal masuk.
Lihat fitur Audithink atau jadwalkan demo untuk melihat cara kerjanya.
Konsultasi dengan Tim Audithink untuk membahas kebutuhan audit internal perusahaan Anda.