Opini audit adalah pernyataan formal yang dikeluarkan auditor mengenai kewajaran penyajian laporan keuangan suatu entitas, berdasarkan standar audit yang berlaku. Opini ini menjadi kesimpulan akhir dari seluruh proses audit dan menentukan sejauh mana laporan keuangan dapat diandalkan oleh pemangku kepentingan—mulai dari manajemen, investor, regulator, hingga publik.
Menurut Standar Audit yang berlaku saat ini, ada 4 jenis opini audit: wajar tanpa pengecualian (WTP), wajar dengan pengecualian (WDP), tidak wajar, dan tidak menyatakan pendapat. Sebagian referensi menyebut lima — penjelasan mengenai perbedaan itu ada di bagian berikutnya.
Di Indonesia, opini audit merujuk pada Standar Audit (SA) yang diterbitkan Institut Akuntan Publik Indonesia (IAPI), khususnya SA 700–705, serta ketentuan Badan Pemeriksa Keuangan (BPK) untuk laporan keuangan pemerintah. Artikel ini membahas pengertian opini audit, jumlah dan jenis opini menurut standar, tahapan pembentukannya, faktor yang memengaruhi, hingga contoh penerapannya di sektor korporasi maupun sektor publik.
Opini Audit Ada Berapa? 4 atau 5?
Pertanyaan ini sering membingungkan karena jawabannya bergantung pada kerangka mana yang dipakai. Keduanya tidak saling bertentangan — hanya berbeda generasi standar.
| Kerangka klasik — 5 jenis | Standar Audit yang berlaku — 4 jenis |
|---|---|
| 1. Wajar tanpa pengecualian | 1. Wajar tanpa pengecualian (WTP) |
| 2. Wajar tanpa pengecualian dengan bahasa penjelasan | Bukan jenis opini tersendiri — kini berupa paragraf penekanan suatu hal, tanpa mengubah opini WTP |
| 3. Wajar dengan pengecualian | 2. Wajar dengan pengecualian (WDP) |
| 4. Tidak wajar | 3. Tidak wajar |
| 5. Tidak memberikan pendapat | 4. Tidak menyatakan pendapat |
Jadi perbedaannya terletak pada satu butir saja. Kerangka lama memperlakukan “wajar tanpa pengecualian dengan bahasa penjelasan” sebagai jenis opini keempat yang berdiri sendiri. Standar yang berlaku sekarang tidak lagi menganggapnya jenis opini terpisah: ketika auditor perlu menyoroti suatu hal, ia menambahkan paragraf penekanan suatu hal ke dalam laporan, sementara opininya tetap wajar tanpa pengecualian.
Ringkasnya: jika mengikuti standar audit yang berlaku, jawabannya 4 jenis opini audit. Angka 5 berasal dari kerangka terdahulu yang masih banyak dipakai di materi kuliah, dan kelebihan satu butirnya bukan opini baru melainkan variasi penyajian dari opini WTP.
Apa Pengertian Opini Audit?
Opini audit adalah simpulan profesional auditor atas kewajaran laporan keuangan setelah melakukan pemeriksaan sesuai standar audit. Kewajaran di sini tidak berarti laporan bebas dari kesalahan sama sekali, melainkan bahwa laporan keuangan disajikan secara wajar dalam semua hal yang material sesuai kerangka pelaporan keuangan yang berlaku (misalnya SAK atau SAP).
Menurut Standar Profesional Akuntan Publik (SPAP), opini audit merupakan pernyataan pendapat yang disampaikan auditor independen setelah mengumpulkan dan mengevaluasi bukti audit yang cukup dan tepat. Opini ini dituangkan dalam laporan auditor independen yang menyertai laporan keuangan.
Penting dipahami: opini audit bukan jaminan bahwa perusahaan sehat secara finansial atau bebas dari risiko kecurangan. Opini hanya menilai apakah laporan keuangan mencerminkan kondisi entitas secara wajar dan sesuai standar akuntansi.
Apa Fungsi Opini Audit?
Opini audit memiliki beberapa fungsi utama bagi entitas maupun pihak eksternal:
- Meningkatkan kredibilitas laporan keuangan. Opini dari auditor independen memberikan keyakinan bahwa laporan telah diperiksa secara objektif.
- Dasar pengambilan keputusan pemangku kepentingan. Investor, kreditur, dan regulator menggunakan opini audit untuk menilai keandalan informasi keuangan sebelum mengambil keputusan.
- Tolok ukur perbaikan tata kelola. Opini selain Wajar Tanpa Pengecualian menjadi sinyal bagi manajemen untuk memperbaiki sistem pengendalian internal dan pelaporan.
- Pemenuhan kewajiban regulasi. Bagi perusahaan publik, BUMN, dan instansi pemerintah, opini audit merupakan syarat kepatuhan yang wajib dipenuhi.
Bagaimana Tahapan Pembentukan Opini Audit?
Opini audit tidak muncul secara instan, melainkan merupakan hasil dari proses audit yang sistematis. Berikut tahapan utamanya.
1. Perencanaan Audit
Auditor menyusun strategi dan rencana audit, termasuk memahami bisnis klien, menilai risiko salah saji material, serta menentukan tingkat materialitas. Perencanaan yang matang menentukan arah dan cakupan pengujian.
2. Pemahaman dan Pengujian Pengendalian Internal
Auditor mengevaluasi efektivitas pengendalian internal entitas. Jika pengendalian dinilai andal, auditor dapat mengurangi pengujian substantif; jika lemah, pengujian diperluas.
3. Pengujian Substantif
Pada tahap ini auditor mengumpulkan bukti melalui pengujian atas saldo akun dan transaksi—konfirmasi, inspeksi dokumen, perhitungan ulang, hingga prosedur analitis—untuk mendeteksi salah saji material.
4. Evaluasi Bukti dan Perumusan Opini
Auditor mengevaluasi kecukupan dan ketepatan bukti audit, lalu merumuskan opini. Ketersediaan bukti dan tingkat salah saji material menentukan jenis opini yang diberikan.
5. Pelaporan
Opini dituangkan dalam laporan auditor independen dan disampaikan kepada manajemen serta pihak yang berkepentingan.
Apa Saja 4 Jenis Opini Audit Menurut Standar?
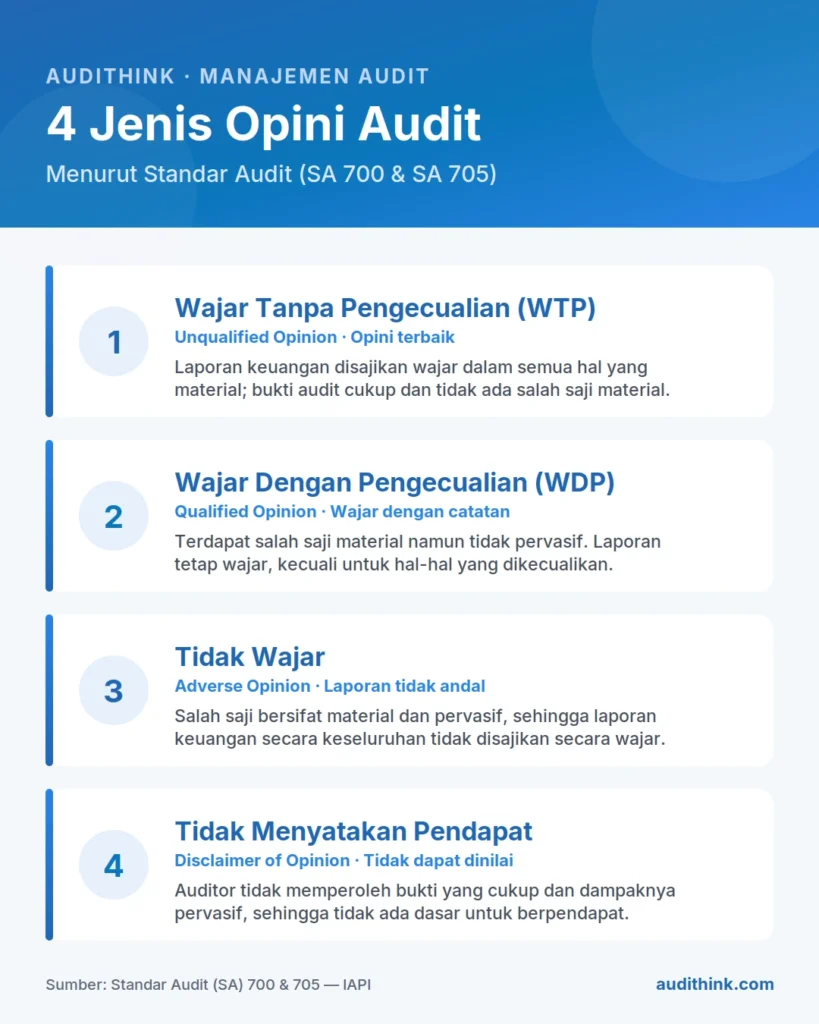
Standar Audit (SA 700 dan SA 705) mengenal empat jenis opini audit. Berikut penjelasan masing-masing.
1. Opini Wajar Tanpa Pengecualian (WTP / Unqualified Opinion)
Opini terbaik yang dapat diberikan auditor. WTP menyatakan bahwa laporan keuangan disajikan secara wajar dalam semua hal yang material sesuai kerangka pelaporan yang berlaku. Auditor memperoleh bukti yang cukup dan tidak menemukan salah saji material.
Dalam kondisi tertentu, auditor dapat menambahkan paragraf penekanan suatu hal (emphasis of matter) tanpa mengubah opini WTP, misalnya untuk menyoroti ketidakpastian atas hasil akhir litigasi luar biasa atau bencana besar yang berdampak signifikan pada posisi keuangan entitas dan telah diungkapkan memadai dalam laporan keuangan. Isu kelangsungan usaha (going concern) diperlakukan berbeda: ketidakpastian material yang telah diungkapkan memadai dilaporkan auditor di bagian tersendiri dalam laporan auditor, dengan judul yang menyebut ketidakpastian material terkait kelangsungan usaha (SA 570), bukan di paragraf penekanan suatu hal.
Baca juga: Apa itu Opini Wajar Tanpa Pengecualian? – Definisi, Contoh, dan Cara Mendapatkan
2. Opini Wajar Dengan Pengecualian (WDP / Qualified Opinion)
Auditor memberikan opini WDP ketika menemukan salah saji material yang tidak pervasif (tidak menyeluruh), atau ketika tidak dapat memperoleh bukti audit yang cukup atas suatu hal tertentu, namun dampaknya terbatas. Artinya, laporan keuangan secara keseluruhan masih wajar, kecuali untuk hal-hal yang dikecualikan.
Baca juga: Opini Wajar dengan Pengecualian: Definisi, Dasar Pemberian, & Implikasi
3. Opini Tidak Wajar (Adverse Opinion)
Opini tidak wajar diberikan ketika auditor menyimpulkan bahwa salah saji—baik secara individual maupun agregat—bersifat material dan pervasif, sehingga laporan keuangan secara keseluruhan tidak menyajikan kondisi entitas secara wajar. Ini adalah sinyal serius bahwa laporan keuangan tidak dapat diandalkan.
Baca juga: Opini Tidak Wajar pada Audit: Definisi, Implikasi, dan Cara Menghindari
4. Opini Tidak Menyatakan Pendapat (Disclaimer of Opinion)
Auditor tidak menyatakan pendapat apabila tidak dapat memperoleh bukti audit yang cukup dan tepat, dan kemungkinan dampak dari ketidaktersediaan bukti tersebut bersifat material dan pervasif. Dalam kondisi ini auditor menolak memberikan opini karena tidak memiliki dasar yang memadai untuk menyimpulkan kewajaran laporan.
Catatan penting: “Opini penolakan” atau disclaimer sering disalahartikan sebagai jenis terpisah. Secara standar, penolakan memberikan pendapat sama dengan opini tidak menyatakan pendapat—keduanya merujuk pada kondisi yang sama, yaitu auditor tidak punya dasar cukup untuk berpendapat.
Baca juga: Apa itu Opini Tidak Menyatakan Pendapat? – Definisi dan Basis Pemberian
Bagaimana Cara Auditor Menentukan Jenis Opini?
Pemilihan opini mengikuti logika yang baku, bukan penilaian bebas. Auditor menjawab dua pertanyaan: apa sifat masalahnya, dan seberapa luas dampaknya.
| Sifat masalah | Material, tidak pervasif | Material dan pervasif |
|---|---|---|
| Laporan keuangan mengandung salah saji | Wajar dengan pengecualian | Tidak wajar |
| Auditor tidak memperoleh bukti yang cukup | Wajar dengan pengecualian | Tidak menyatakan pendapat |
Pervasif dalam Audit Adalah?
Pervasif adalah sifat dampak yang tidak terbatas pada pos tertentu, melainkan menyebar hingga memengaruhi laporan keuangan secara keseluruhan. Suatu dampak umumnya dinilai pervasif bila tidak terbatas pada unsur atau akun tertentu, bila mewakili proporsi substansial dari laporan keuangan, atau bila menyangkut pengungkapan yang fundamental bagi pemahaman pembaca.
Inilah konsep yang memisahkan opini wajar dengan pengecualian dari opini tidak wajar. Bila masalahnya masih bisa “dikurung” pada pos tertentu, opininya berupa pengecualian; bila sudah menyebar, opininya berubah menjadi tidak wajar atau tidak menyatakan pendapat.
Tabel Perbandingan 4 Jenis Opini Audit
| Jenis Opini | Istilah Inggris | Kondisi Pemberian | Tingkat Keandalan Laporan |
|---|---|---|---|
| Wajar Tanpa Pengecualian (WTP) | Unqualified Opinion | Tidak ada salah saji material; bukti cukup | Tinggi |
| Wajar Dengan Pengecualian (WDP) | Qualified Opinion | Salah saji material tapi tidak pervasif | Cukup, dengan catatan |
| Tidak Wajar | Adverse Opinion | Salah saji material dan pervasif | Rendah / tidak andal |
| Tidak Menyatakan Pendapat | Disclaimer of Opinion | Bukti tidak cukup, dampak pervasif | Tidak dapat dinilai |

Latihan: Opini Apa yang Diberikan Auditor? 6 Skenario dan Pembahasan
Coba jawab sendiri dulu, lalu buka pembahasannya. Semua entitas dan angka di bawah ini fiktif dan hanya ilustrasi. Untuk tiap skenario, tanyakan tiga hal berdasarkan SA 705: apakah masalahnya salah saji atau kekurangan bukti, apakah nilainya material, dan apakah dampaknya pervasif. Penjelasan angka ambangnya ada di artikel materialitas audit.
Skenario 1. PT Contoh Alfa membukukan laba sebelum pajak Rp40 miliar dengan materialitas keseluruhan Rp2 miliar (5% dari laba) dan total aset Rp300 miliar. Persediaan tercatat terlalu tinggi Rp6 miliar karena barang usang tidak dicadangkan, dan manajemen menolak mengoreksinya. Tidak ada salah saji lain. Opini apa yang tepat?
Wajar dengan pengecualian. Rp6 miliar melebihi materialitas Rp2 miliar, jadi salah saji ini material. Dampaknya terbatas pada satu akun dan hanya sekitar 2% dari total aset (6 dibagi 300), sehingga tidak pervasif. Laporan secara keseluruhan masih wajar, kecuali untuk persediaan.
Skenario 2. PT Contoh Bravo bermaterialitas Rp1,5 miliar. Auditor mencatat tiga salah saji yang belum dikoreksi: Rp300 juta, Rp250 juta, dan Rp150 juta, di tiga akun berbeda. Bukti audit cukup. Opini apa yang tepat?
Wajar tanpa pengecualian. Total salah saji Rp700 juta (300 + 250 + 150) masih di bawah materialitas Rp1,5 miliar, jadi tidak material. Temuan tidak otomatis mengubah opini. Auditor tetap mempertimbangkan faktor kualitatif, misalnya apakah salah saji itu disengaja.
Skenario 3. PT Contoh Charlie bermaterialitas Rp3 miliar. Entitas tidak mengkonsolidasikan tiga anak perusahaan yang dikendalikannya, padahal kerangka pelaporan mewajibkannya. Aset ketiga anak perusahaan itu Rp180 miliar, dari total aset grup Rp400 miliar. Bukti audit cukup. Opini apa yang tepat?
Tidak wajar. Salah saji ini jauh melampaui materialitas Rp3 miliar. Dampaknya pervasif: Rp180 miliar adalah 45% dari aset grup (180 dibagi 400), dan memengaruhi aset, liabilitas, pendapatan, serta beban konsolidasian. Karena auditor punya bukti yang cukup bahwa laporan salah, opininya tidak wajar, bukan tidak menyatakan pendapat.
Skenario 4. PT Contoh Delta bermaterialitas Rp2 miliar dengan total aset Rp250 miliar. Banjir menghancurkan catatan akuntansi dua tahun terakhir dan tidak dapat dipulihkan. Piutang usaha Rp90 miliar dan persediaan Rp70 miliar tidak bisa diverifikasi, karena prosedur alternatif tidak menghasilkan bukti yang memadai. Opini apa yang tepat?
Tidak menyatakan pendapat. Ini masalah bukti, bukan salah saji. Kedua akun bernilai Rp160 miliar (90 + 70), atau 64% dari total aset (160 dibagi 250). Kemungkinan dampak salah saji yang tidak terdeteksi bisa material dan pervasif, sehingga auditor tidak punya dasar untuk berpendapat.
Skenario 5. PT Contoh Echo bermaterialitas Rp2 miliar dengan total aset Rp250 miliar. Auditor baru ditunjuk setelah akhir tahun sehingga tidak hadir pada penghitungan fisik persediaan, dan prosedur alternatif tidak memberi bukti memadai atas persediaan senilai Rp7,5 miliar. Akun lain diaudit tanpa kendala. Opini apa yang tepat?
Wajar dengan pengecualian. Masalahnya juga bukti. Kemungkinan salah saji pada persediaan bisa mencapai Rp7,5 miliar, di atas materialitas Rp2 miliar, jadi dapat material. Namun nilainya 3% dari total aset (7,5 dibagi 250) dan terbatas pada satu akun, sehingga tidak pervasif. Bandingkan dengan Skenario 4: masalah bukti yang sama, tetapi cakupannya jauh lebih luas.
Skenario 6. PT Contoh Foxtrot bermaterialitas Rp2 miliar. Laporan keuangan disajikan wajar dan bukti cukup. Setelah tanggal pelaporan tetapi sebelum laporan auditor terbit, gudang utama terbakar dengan kerugian diperkirakan Rp25 miliar. Peristiwa ini sudah diungkapkan memadai dalam catatan atas laporan keuangan. Opini apa yang tepat?
Wajar tanpa pengecualian, dengan paragraf penekanan suatu hal. Tidak ada salah saji material dan tidak ada keterbatasan bukti, jadi opini tidak berubah. Bila auditor menilai peristiwa itu mendasar bagi pemahaman pengguna, ia dapat menyorotinya dalam paragraf penekanan suatu hal (SA 706). Itu sebabnya paragraf ini bukan jenis opini kelima. Bila pengungkapannya tidak memadai, barulah opini bisa berubah menjadi wajar dengan pengecualian atau tidak wajar.
Catatan: persentase di atas hanya alat bantu. SA 705 tidak menetapkan angka baku untuk “pervasif”. Yang menentukan adalah pertimbangan profesional auditor atas luas dampaknya.
Bagaimana Opini Audit dalam Konteks Sektor Publik (BPK)?
Untuk laporan keuangan pemerintah—baik Laporan Keuangan Pemerintah Pusat (LKPP), Pemerintah Daerah (LKPD), maupun BUMN/BUMD—opini diberikan oleh Badan Pemeriksa Keuangan (BPK) dengan empat jenis opini yang setara dengan standar audit:
- WTP (Wajar Tanpa Pengecualian) — opini tertinggi, sering menjadi target kinerja instansi pemerintah dan BUMN.
- WDP (Wajar Dengan Pengecualian)
- TMP (Tidak Menyatakan Pendapat / Disclaimer)
- TW (Tidak Wajar)
Bagi entitas sektor publik dan BUMN, perolehan opini WTP dari BPK bukan sekadar formalitas, melainkan indikator akuntabilitas dan tata kelola keuangan yang baik (good governance). Opini ini kerap menjadi bagian dari indikator kinerja utama (IKU) dan menjadi perhatian Inspektorat serta Satuan Pengawasan Internal (SPI).
Apa Saja Faktor yang Memengaruhi Opini Audit?
Beberapa faktor menentukan jenis opini yang diberikan auditor:
- Kecukupan dan ketepatan bukti audit. Semakin lengkap dan andal bukti, semakin kuat dasar auditor memberikan opini WTP. Keterbatasan bukti dapat mengarah ke WDP atau disclaimer.
- Tingkat materialitas dan pervasivitas salah saji. Salah saji kecil mungkin diabaikan; salah saji material menentukan apakah opini WDP, tidak wajar, atau lainnya.
- Efektivitas pengendalian internal. Pengendalian internal yang lemah meningkatkan risiko salah saji dan memengaruhi luas pengujian serta kesimpulan auditor.
- Kepatuhan terhadap standar akuntansi. Penyimpangan dari SAK/SAP yang material dapat menurunkan kualitas opini.
- Isu kelangsungan usaha (going concern). Keraguan signifikan atas kemampuan entitas melanjutkan usaha dapat memicu pelaporan ketidakpastian material di bagian tersendiri. Bila pengungkapannya tidak memadai, opini dapat dimodifikasi.
Apa Saja Contoh Penerapan Opini Audit?
Berikut ilustrasi bagaimana opini audit muncul dalam praktik:
- Perusahaan publik memperoleh WTP setelah auditor memastikan laporan keuangan disajikan wajar sesuai SAK, dengan pengendalian internal yang memadai dan bukti audit lengkap.
- Emiten mendapat opini WTP dengan bagian ketidakpastian material terkait kelangsungan usaha karena mengalami defisit modal kerja yang menimbulkan keraguan signifikan, meski pengungkapannya telah memadai. Opini tetap wajar, namun pembaca diingatkan atas risiko keberlanjutan.
- BUMD menerima WDP dari auditor akibat pencatatan aset tetap yang tidak dapat sepenuhnya diverifikasi, namun tidak memengaruhi laporan secara keseluruhan.
- Instansi pemerintah memperoleh TMP dari BPK karena keterbatasan bukti atas sejumlah transaksi material, sehingga BPK tidak dapat menyimpulkan kewajaran laporan.
FAQ Seputar Opini Audit
Opini audit ada berapa?
Menurut Standar Audit yang berlaku (SA 700–705), ada 4 jenis opini audit: wajar tanpa pengecualian (WTP), wajar dengan pengecualian (WDP), tidak wajar, dan tidak menyatakan pendapat.
Kenapa ada referensi yang menyebut 5 opini audit?
Kerangka klasik memperlakukan “wajar tanpa pengecualian dengan bahasa penjelasan” sebagai jenis opini tersendiri, sehingga totalnya lima. Standar yang berlaku sekarang tidak lagi menganggapnya jenis opini terpisah — hal itu kini berupa paragraf penekanan suatu hal yang tidak mengubah opini WTP.
Apa itu opini audit secara singkat?
Opini audit adalah pernyataan resmi auditor mengenai apakah laporan keuangan disajikan secara wajar sesuai standar akuntansi yang berlaku. Opini ini menjadi kesimpulan akhir dari proses audit.
Pervasif dalam audit adalah apa?
Pervasif adalah sifat dampak yang tidak terbatas pada pos tertentu, melainkan menyebar hingga memengaruhi laporan keuangan secara keseluruhan. Konsep inilah yang memisahkan opini wajar dengan pengecualian dari opini tidak wajar dan tidak menyatakan pendapat.
Apa arti opini WTP (Wajar Tanpa Pengecualian)?
WTP berarti laporan keuangan disajikan secara wajar dalam semua hal yang material sesuai kerangka pelaporan yang berlaku. Ini adalah opini terbaik yang dapat diberikan auditor.
Apa perbedaan opini tidak wajar dan tidak menyatakan pendapat?
Opini tidak wajar diberikan ketika ada salah saji material dan pervasif (auditor punya bukti bahwa laporan salah). Opini tidak menyatakan pendapat diberikan ketika auditor tidak punya cukup bukti untuk menyimpulkan sama sekali.
Siapa yang memberikan opini audit untuk laporan keuangan pemerintah?
Untuk laporan keuangan pemerintah dan sebagian BUMN/BUMD, opini diberikan oleh Badan Pemeriksa Keuangan (BPK) dengan empat kategori: WTP, WDP, TMP, dan TW.
Apakah opini WTP menjamin perusahaan bebas dari kecurangan?
Tidak. Opini WTP hanya menilai kewajaran penyajian laporan keuangan sesuai standar, bukan jaminan bebas fraud atau kesehatan finansial perusahaan secara mutlak.
Baca juga — penugasan, fee, dan tenure audit:
- Peran Jasa Audit, Jenis, dan Tips Memilih Penyedia Profesional
- Rotasi Audit: Pengertian, Tujuan, Jenis, Contoh, dan Regulasi
- Audit Tenure: Pengertian, Manfaat, Rumus, dan Cara Hitung
- Cara Melihat Fee Audit di Laporan Keuangan
- Audit Report Lag: Pengertian, Faktor, dan Kasus di Indonesia
Kelola Proses Audit Internal Anda dengan Lebih Terstruktur
Opini audit yang berkualitas berawal dari proses audit yang terdokumentasi rapi—mulai dari perencanaan, pengujian, hingga pelaporan temuan. Bagi tim audit internal di BUMN, BUMD, dan instansi pemerintah, mengelola seluruh siklus ini secara manual kerap menyulitkan penelusuran bukti dan konsistensi kertas kerja.
Audithink membantu tim audit internal mengelola perencanaan, kertas kerja, temuan, hingga tindak lanjut dalam satu platform terintegrasi yang mendukung SPIP, Risk-Based Internal Audit, dan Good Corporate Governance.
Jadwalkan demo Audithink untuk melihat bagaimana platform kami dapat memperkuat proses audit internal dan tata kelola di organisasi Anda.