Opini wajar dengan pengecualian (qualified opinion) adalah opini auditor yang menyatakan laporan keuangan disajikan secara wajar, kecuali untuk dampak hal tertentu yang dikecualikan. Sering disingkat WDP.
Kata kuncinya ada pada frasa “kecuali untuk”. Laporan keuangan secara keseluruhan tetap dapat diandalkan, tetapi ada satu atau beberapa pos yang bermasalah dan auditor menariknya keluar dari jaminan kewajarannya.
Artikel ini membahas definisi opini wajar dengan pengecualian, kapan opini ini diberikan dibanding opini lain, dasar pemberiannya, contoh, implikasi bagi perusahaan, serta tindakan yang perlu diambil setelah menerimanya.
Definisi Opini Wajar dengan Pengecualian
Opini wajar dengan pengecualian adalah jenis opini audit yang menyatakan bahwa laporan keuangan mencerminkan kondisi keuangan perusahaan, tetapi terdapat beberapa bagian yang tidak sesuai standar. Pada aspek yang dikecualikan, auditor memberikan catatan khusus, namun laporan keuangan tetap dapat digunakan sebagai dasar pengambilan keputusan.
Arti Kata “Pengecualian” dalam Audit
Secara bahasa, pengecualian artinya sesuatu yang dikeluarkan dari suatu ketentuan umum. Dalam laporan auditor, pengecualian adalah bagian laporan keuangan yang ditarik keluar dari pernyataan wajar karena auditor menemukan masalah di situ.
Praktisnya, paragraf opini akan berbunyi kurang lebih: laporan keuangan menyajikan secara wajar posisi keuangan entitas, kecuali untuk dampak hal yang diuraikan dalam paragraf “Basis untuk Opini Wajar dengan Pengecualian”. Bagian setelah frasa “kecuali untuk” itulah pengecualiannya.
Qualified Opinion adalah Istilah yang Sama
Qualified opinion adalah padanan bahasa Inggris untuk opini wajar dengan pengecualian. Kata qualified di sini tidak berarti “memenuhi syarat”, melainkan “dibatasi” atau “disertai syarat” — kebalikannya adalah unqualified opinion, yaitu opini wajar tanpa pengecualian.
Kapan Opini Ini Diberikan?
Auditor menentukan jenis opini melalui dua pertanyaan: apa sifat masalahnya, dan seberapa luas dampaknya terhadap laporan keuangan. Opini wajar dengan pengecualian menempati posisi tengah pada kedua sumbu tersebut.
| Sifat masalah | Material, tidak pervasif | Material dan pervasif |
|---|---|---|
| Laporan keuangan mengandung salah saji | Wajar dengan pengecualian | Tidak wajar |
| Auditor tidak memperoleh bukti yang cukup | Wajar dengan pengecualian | Tidak menyatakan pendapat |
Perhatikan bahwa opini ini dapat berasal dari dua sumber berbeda — salah saji maupun keterbatasan bukti — selama dampaknya material tetapi tidak pervasif. Inilah yang membedakannya dari opini tidak wajar, yang hanya lahir dari salah saji, dan dari opini tidak menyatakan pendapat, yang hanya lahir dari keterbatasan bukti.
Istilah pervasif berarti dampaknya tidak terbatas pada pos tertentu, melainkan menyebar hingga memengaruhi laporan keuangan secara keseluruhan. Selama masalahnya masih bisa “dikurung” pada pos tertentu, opini yang tepat adalah wajar dengan pengecualian.
Baca juga: Opini Audit: Pengertian, Jenis, Tahapan, dan Contohnya
Dasar Pemberian Opini Wajar dengan Pengecualian
1. Pembatasan Ruang Lingkup Audit
Pembatasan yang dimaksud adalah ketidaktersediaan akses atau informasi yang diperlukan untuk melakukan pemeriksaan secara menyeluruh. Ketika dokumen atau catatan relevan tidak diberikan, auditor hanya dapat mengevaluasi sebagian dari laporan keuangan.
Apabila area yang tidak terjangkau terbatas pada bagian tertentu dan tidak berdampak pervasif terhadap keseluruhan laporan, auditor menerbitkan opini wajar dengan pengecualian. Bila pembatasannya begitu luas hingga auditor tidak dapat menyimpulkan apa pun, opininya berubah menjadi tidak menyatakan pendapat.
2. Ketidaksesuaian dengan Prinsip Akuntansi yang Berlaku
Auditor memberikan opini wajar dengan pengecualian jika perusahaan tidak sepenuhnya mengikuti prinsip akuntansi yang berlaku umum pada beberapa bagian laporan keuangan. Misalnya, perusahaan mencatat pendapatan dengan metode yang berbeda dari standar yang ditetapkan.
Perlu ditegaskan, auditor tidak “mentoleransi” penyimpangan tersebut. Auditor tetap mengungkapkannya secara eksplisit beserta nilai dampaknya — hanya saja karena dampaknya tidak pervasif, opini yang diberikan berupa pengecualian, bukan tidak wajar.
3. Pengungkapan yang Kurang atau Tidak Memadai
Laporan keuangan menuntut pengungkapan yang memadai agar dapat dinilai secara akurat. Jika pengungkapan kurang tetapi tidak mengubah interpretasi laporan secara keseluruhan, opini wajar dengan pengecualian masih dapat diberikan. Contohnya ketika perusahaan tidak menyertakan rincian dari beberapa transaksi tertentu.
Contoh Opini Wajar dengan Pengecualian
Dalam laporan auditor independen, opini ini selalu tampil sebagai pasangan dua paragraf: paragraf opini yang memuat frasa “kecuali untuk”, dan paragraf “Basis untuk Opini Wajar dengan Pengecualian” yang menguraikan apa yang dikecualikan beserta nilainya. Berikut contohnya.
Contoh 1 — Pengecualian atas Penilaian Persediaan
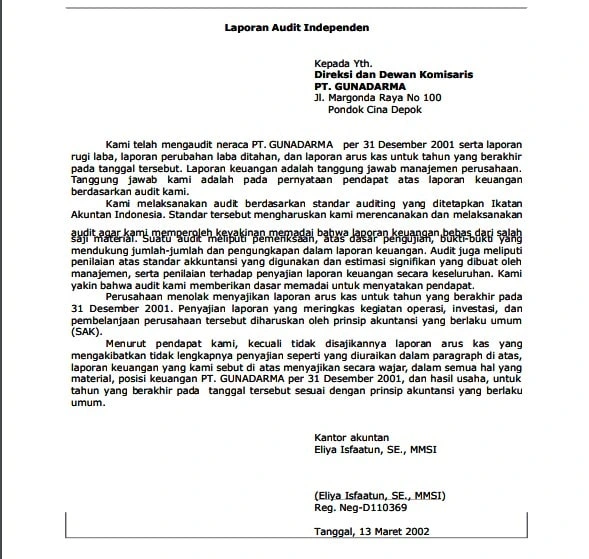
Pada contoh tersebut, auditor menyatakan laporan keuangan wajar kecuali untuk pos tertentu yang penyajiannya tidak sesuai standar. Pengecualiannya terbatas pada satu pos, sementara pos-pos lain tetap memperoleh jaminan kewajaran.
Contoh 2 — Paragraf Opini dan Basis Pengecualiannya
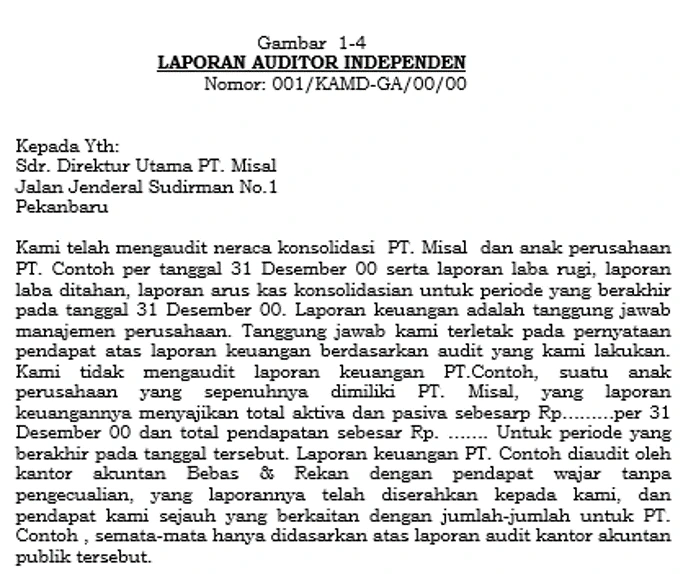
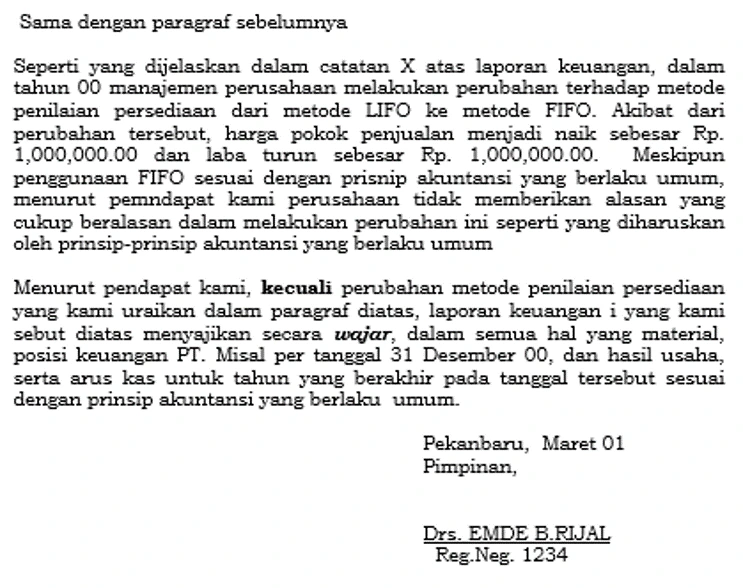
Contoh kedua memperlihatkan pasangan paragraf tersebut secara utuh. Paragraf basis menjelaskan sifat penyimpangan dan besaran dampaknya terhadap pos laporan keuangan, sehingga pembaca dapat menilai sendiri seberapa jauh pengecualian itu memengaruhi keputusan mereka.
Inilah alasan paragraf basis penting dibaca. Tanpa membacanya, pembaca hanya tahu ada pengecualian tetapi tidak tahu pada pos apa dan sebesar apa.
Implikasi Opini Wajar dengan Pengecualian
Opini ini tidak seberat opini tidak wajar, tetapi tetap menjadi peringatan bahwa ada aspek tertentu yang perlu diperhatikan pemangku kepentingan. Berikut dampaknya.
1. Kepercayaan Stakeholders
Mitra bisnis dan investor dapat mempertanyakan kualitas pelaporan serta pengelolaan keuangan perusahaan. Ketidaksempurnaan dalam laporan menurunkan kepercayaan mereka terhadap manajemen keuangan dan pengawasan internal.
2. Hubungan dengan Kreditor dan Investor
Kreditor dan investor menjadi lebih berhati-hati. Kreditor mungkin menaikkan suku bunga atau meminta jaminan tambahan, sementara investor melihat adanya risiko tambahan. Perusahaan dapat meredamnya dengan penjelasan yang transparan disertai langkah korektif yang jelas.
3. Dorongan Memperbaiki Pengendalian Internal
Salah satu penyebab utama opini ini adalah kelemahan dalam pengendalian internal. Opini ini mendorong manajemen memperbaiki sistem pengendaliannya, yang tidak hanya menekan risiko di masa depan tetapi juga meningkatkan efisiensi dan akuntabilitas jangka panjang.
4. Reputasi Perusahaan
Opini ini dapat memengaruhi reputasi perusahaan di mata publik terkait kualitas laporan keuangannya. Karena itu perusahaan sebaiknya menanggapinya secara proaktif dan segera mengambil langkah perbaikan.
Tindakan yang Dapat Dilakukan Perusahaan
1. Meningkatkan Kualitas Pengendalian Internal
Pengendalian internal yang efektif menekan kesalahan dan penyimpangan dalam laporan keuangan. Rancangannya harus berpedoman pada standar dan regulasi yang berlaku agar laporan yang dihasilkan akurat dan dapat dipercaya.
2. Memastikan Transparansi Informasi dan Pengungkapan
Selama proses audit, perusahaan harus memberikan informasi secara terbuka tanpa menahan data atau fakta yang relevan. Rincian yang cukup membantu pembaca menilai posisi keuangan dan kinerja perusahaan dengan jelas — sekaligus mencegah pengecualian yang lahir dari pengungkapan yang kurang.
3. Mengevaluasi Proses Pelaporan Keuangan
Proses pelaporan yang tertib memudahkan auditor melakukan pemeriksaan dan mengurangi risiko pembatasan ruang lingkup. Evaluasi berkala atas proses ini perlu dijadikan agenda tetap, bukan reaksi setelah menerima opini.
4. Menguatkan Audit Internal sebagai Penyaring Awal
Sebagian besar penyebab pengecualian sebenarnya dapat ditemukan lebih dulu oleh audit internal. Menjalankan pengujian kepatuhan secara terjadwal sebelum audit eksternal memberi perusahaan waktu untuk memperbaiki masalah selagi masih bisa dikoreksi.
Penggunaan software audit membantu proses ini melalui:
- Otomatisasi dan pencatatan akurat — menekan kesalahan manual sehingga data yang disajikan lebih akurat.
- Pemantauan berkelanjutan — menjalankan pemantauan atas transaksi dan aktivitas perusahaan untuk mendeteksi ketidaksesuaian lebih awal.
- Analisis risiko yang mendalam — memetakan area mana yang paling berpotensi menimbulkan pengecualian.
- Pelacakan dokumentasi dan bukti audit — menyimpan seluruh dokumen dalam satu platform sehingga verifikasi lebih cepat dan pembatasan ruang lingkup dapat dihindari.
FAQ Seputar Opini Wajar dengan Pengecualian
Apa itu opini wajar dengan pengecualian?
Opini wajar dengan pengecualian (WDP) adalah opini auditor yang menyatakan laporan keuangan disajikan secara wajar, kecuali untuk dampak hal tertentu yang dikecualikan. Pada aspek yang dikecualikan auditor memberi catatan khusus, sementara pos lain tetap memperoleh jaminan kewajaran.
Pengecualian artinya apa dalam laporan audit?
Pengecualian adalah bagian laporan keuangan yang ditarik keluar dari pernyataan wajar karena auditor menemukan masalah di situ. Dalam paragraf opini, bagian tersebut muncul setelah frasa “kecuali untuk”, dan dijelaskan rinci pada paragraf “Basis untuk Opini Wajar dengan Pengecualian”.
Qualified opinion adalah apa?
Qualified opinion adalah istilah bahasa Inggris untuk opini wajar dengan pengecualian. Kata qualified berarti “disertai syarat” atau “dibatasi”, bukan “memenuhi syarat”. Kebalikannya adalah unqualified opinion, yaitu opini wajar tanpa pengecualian.
Apa dasar pemberian opini wajar dengan pengecualian?
Tiga dasar: pembatasan ruang lingkup audit ketika dokumen atau akses tidak tersedia, ketidaksesuaian dengan prinsip akuntansi yang berlaku umum pada sebagian laporan, serta pengungkapan yang kurang memadai — selama dampaknya material tetapi tidak pervasif.
Apa bedanya dengan opini wajar tanpa pengecualian?
Opini wajar tanpa pengecualian diberikan ketika auditor tidak menemukan salah saji material dan memperoleh bukti yang cukup. Opini wajar dengan pengecualian diberikan ketika ada masalah material — baik salah saji maupun keterbatasan bukti — tetapi dampaknya masih terbatas pada pos tertentu.
Apa bedanya dengan opini tidak wajar?
Keduanya dapat berangkat dari salah saji material, tetapi berbeda pada tingkat pervasifnya. Wajar dengan pengecualian diberikan bila masalahnya terbatas pada pos tertentu; tidak wajar diberikan bila salah saji menyebar hingga memengaruhi laporan keuangan secara keseluruhan.
Apakah laporan dengan opini ini masih bisa dijadikan dasar keputusan?
Masih bisa, dengan catatan. Pos-pos di luar pengecualian tetap memperoleh jaminan kewajaran, sehingga laporan dapat digunakan sebagai dasar keputusan selama pembaca memperhitungkan dampak hal yang dikecualikan sebagaimana diuraikan pada paragraf basis.
Apa yang harus dilakukan perusahaan setelah menerima opini ini?
Meningkatkan kualitas pengendalian internal, memastikan transparansi informasi dan pengungkapan selama audit, mengevaluasi proses pelaporan keuangan secara berkala, serta menguatkan audit internal sebagai penyaring awal sebelum audit eksternal berlangsung.
Baca juga — jenis opini audit lainnya:
- Opini Wajar Tanpa Pengecualian (WTP)
- Opini Tidak Wajar (Adverse Opinion)
- Opini Tidak Menyatakan Pendapat (TMP)
Cegah Pengecualian Sebelum Audit Eksternal bersama Audithink
Pembatasan ruang lingkup dan pengungkapan yang kurang — dua dari tiga penyebab pengecualian — berakar pada dokumentasi yang tidak tertata. Audithink, internal audit management software untuk perusahaan dan BUMN di Indonesia, membantu tim audit internal menjalankan pengujian kepatuhan secara terjadwal, menautkan setiap temuan ke bukti pendukungnya, dan memantau tindak lanjut perbaikan sebelum auditor eksternal masuk.
Lihat fitur Audithink atau jadwalkan demo untuk melihat cara kerjanya.
Konsultasi dengan Tim Audithink untuk membahas kebutuhan audit internal perusahaan Anda.