Foto oleh Ashim D’Silva di Unsplash
Barang retur, produk mendekati kedaluwarsa, dan kerusakan stok menjadi persoalan yang sering luput dari pengawasan operasional retail. Jika tidak ditangani secara konsisten, nilainya dapat berubah menjadi kerugian.
Masalah tersebut tidak selalu muncul akibat kondisi produk. Kesalahan pencatatan, proses retur yang lemah, penyimpanan kurang tepat, hingga potensi fraud dapat memperbesar waste.
Audit retur barang retail membantu perusahaan menelusuri alur produk sejak pengembalian hingga keputusan akhir. Pemeriksaan juga dapat dikombinasikan dengan penerapan FEFO dan waste management.
Memahami Pentingnya Audit Retur Barang dalam Bisnis Retail
Retur merupakan bagian dari aktivitas retail yang membutuhkan pengendalian karena melibatkan perpindahan barang sekaligus perubahan pencatatan persediaan.
Tanpa prosedur yang jelas, barang yang dikembalikan dapat menimbulkan selisih stok. Kondisi tersebut juga menyulitkan perusahaan menentukan penyebab kerugian.
Audit membantu memastikan setiap retur memiliki dasar transaksi, pihak yang bertanggung jawab, serta bukti pendukung. Auditor kemudian dapat mencocokkan catatan sistem dengan kondisi aktual.
Pemeriksaan juga perlu melihat pola retur. Lonjakan pengembalian pada produk, toko, pemasok, atau periode tertentu dapat menjadi i Key Risk Indicator (KRI) untuk pemeriksaan lebih lanjut.
Pengertian Audit Retur Barang Retail dan Alur Penanganannya
Audit retur barang retail merupakan pemeriksaan terhadap proses pengembalian produk untuk memastikan transaksi, kondisi barang, dan pencatatannya sesuai prosedur perusahaan.
Alurnya dapat dimulai ketika barang dikembalikan pelanggan atau toko menerima produk dari pemasok. Petugas kemudian memeriksa kondisi serta alasan pengembalian.
Barang yang memenuhi kriteria retur dapat diarahkan ke proses berikutnya, seperti penggantian produk, pengembalian kepada pemasok, perbaikan, atau pemusnahan.
Auditor perlu memastikan setiap keputusan memiliki dokumentasi. Bukti tersebut dapat berupa formulir retur, dokumen penerimaan, foto kondisi produk, atau catatan sistem.
Pencocokan antara dokumen dan persediaan fisik melalui proses stock opname membantu menemukan selisih secara akurat. Auditor juga dapat menelusuri apakah barang benar-benar berpindah sesuai status yang tercatat.
Identifikasi Potensi Fraud dan Kebocoran Stok Saat Retur
Proses retur memiliki beberapa titik rawan karena barang berpindah tangan dan status persediaannya berubah. Pengendalian yang lemah dapat membuka peluang manipulasi.
Salah satu indikasinya adalah retur tanpa dokumen pendukung. Kondisi lain dapat terlihat ketika jumlah barang fisik tidak sesuai catatan sistem.
Auditor juga dapat memeriksa transaksi pembatalan atau penyesuaian stok setelah retur. Frekuensi transaksi yang tidak biasa perlu dibandingkan dengan pola operasional normal.
Pemisahan tugas membantu mengurangi risiko. Petugas yang menerima barang sebaiknya tidak menjadi satu-satunya pihak yang menyetujui perubahan stok.
Perusahaan juga dapat menerapkan persetujuan berjenjang untuk transaksi tertentu. Sistem kemudian menyimpan jejak aktivitas sehingga perubahan lebih mudah ditelusuri.
Penerapan Metode FEFO dalam Sistem Audit Retail Modern
Foto oleh Vitaly Gariev di Unsplash
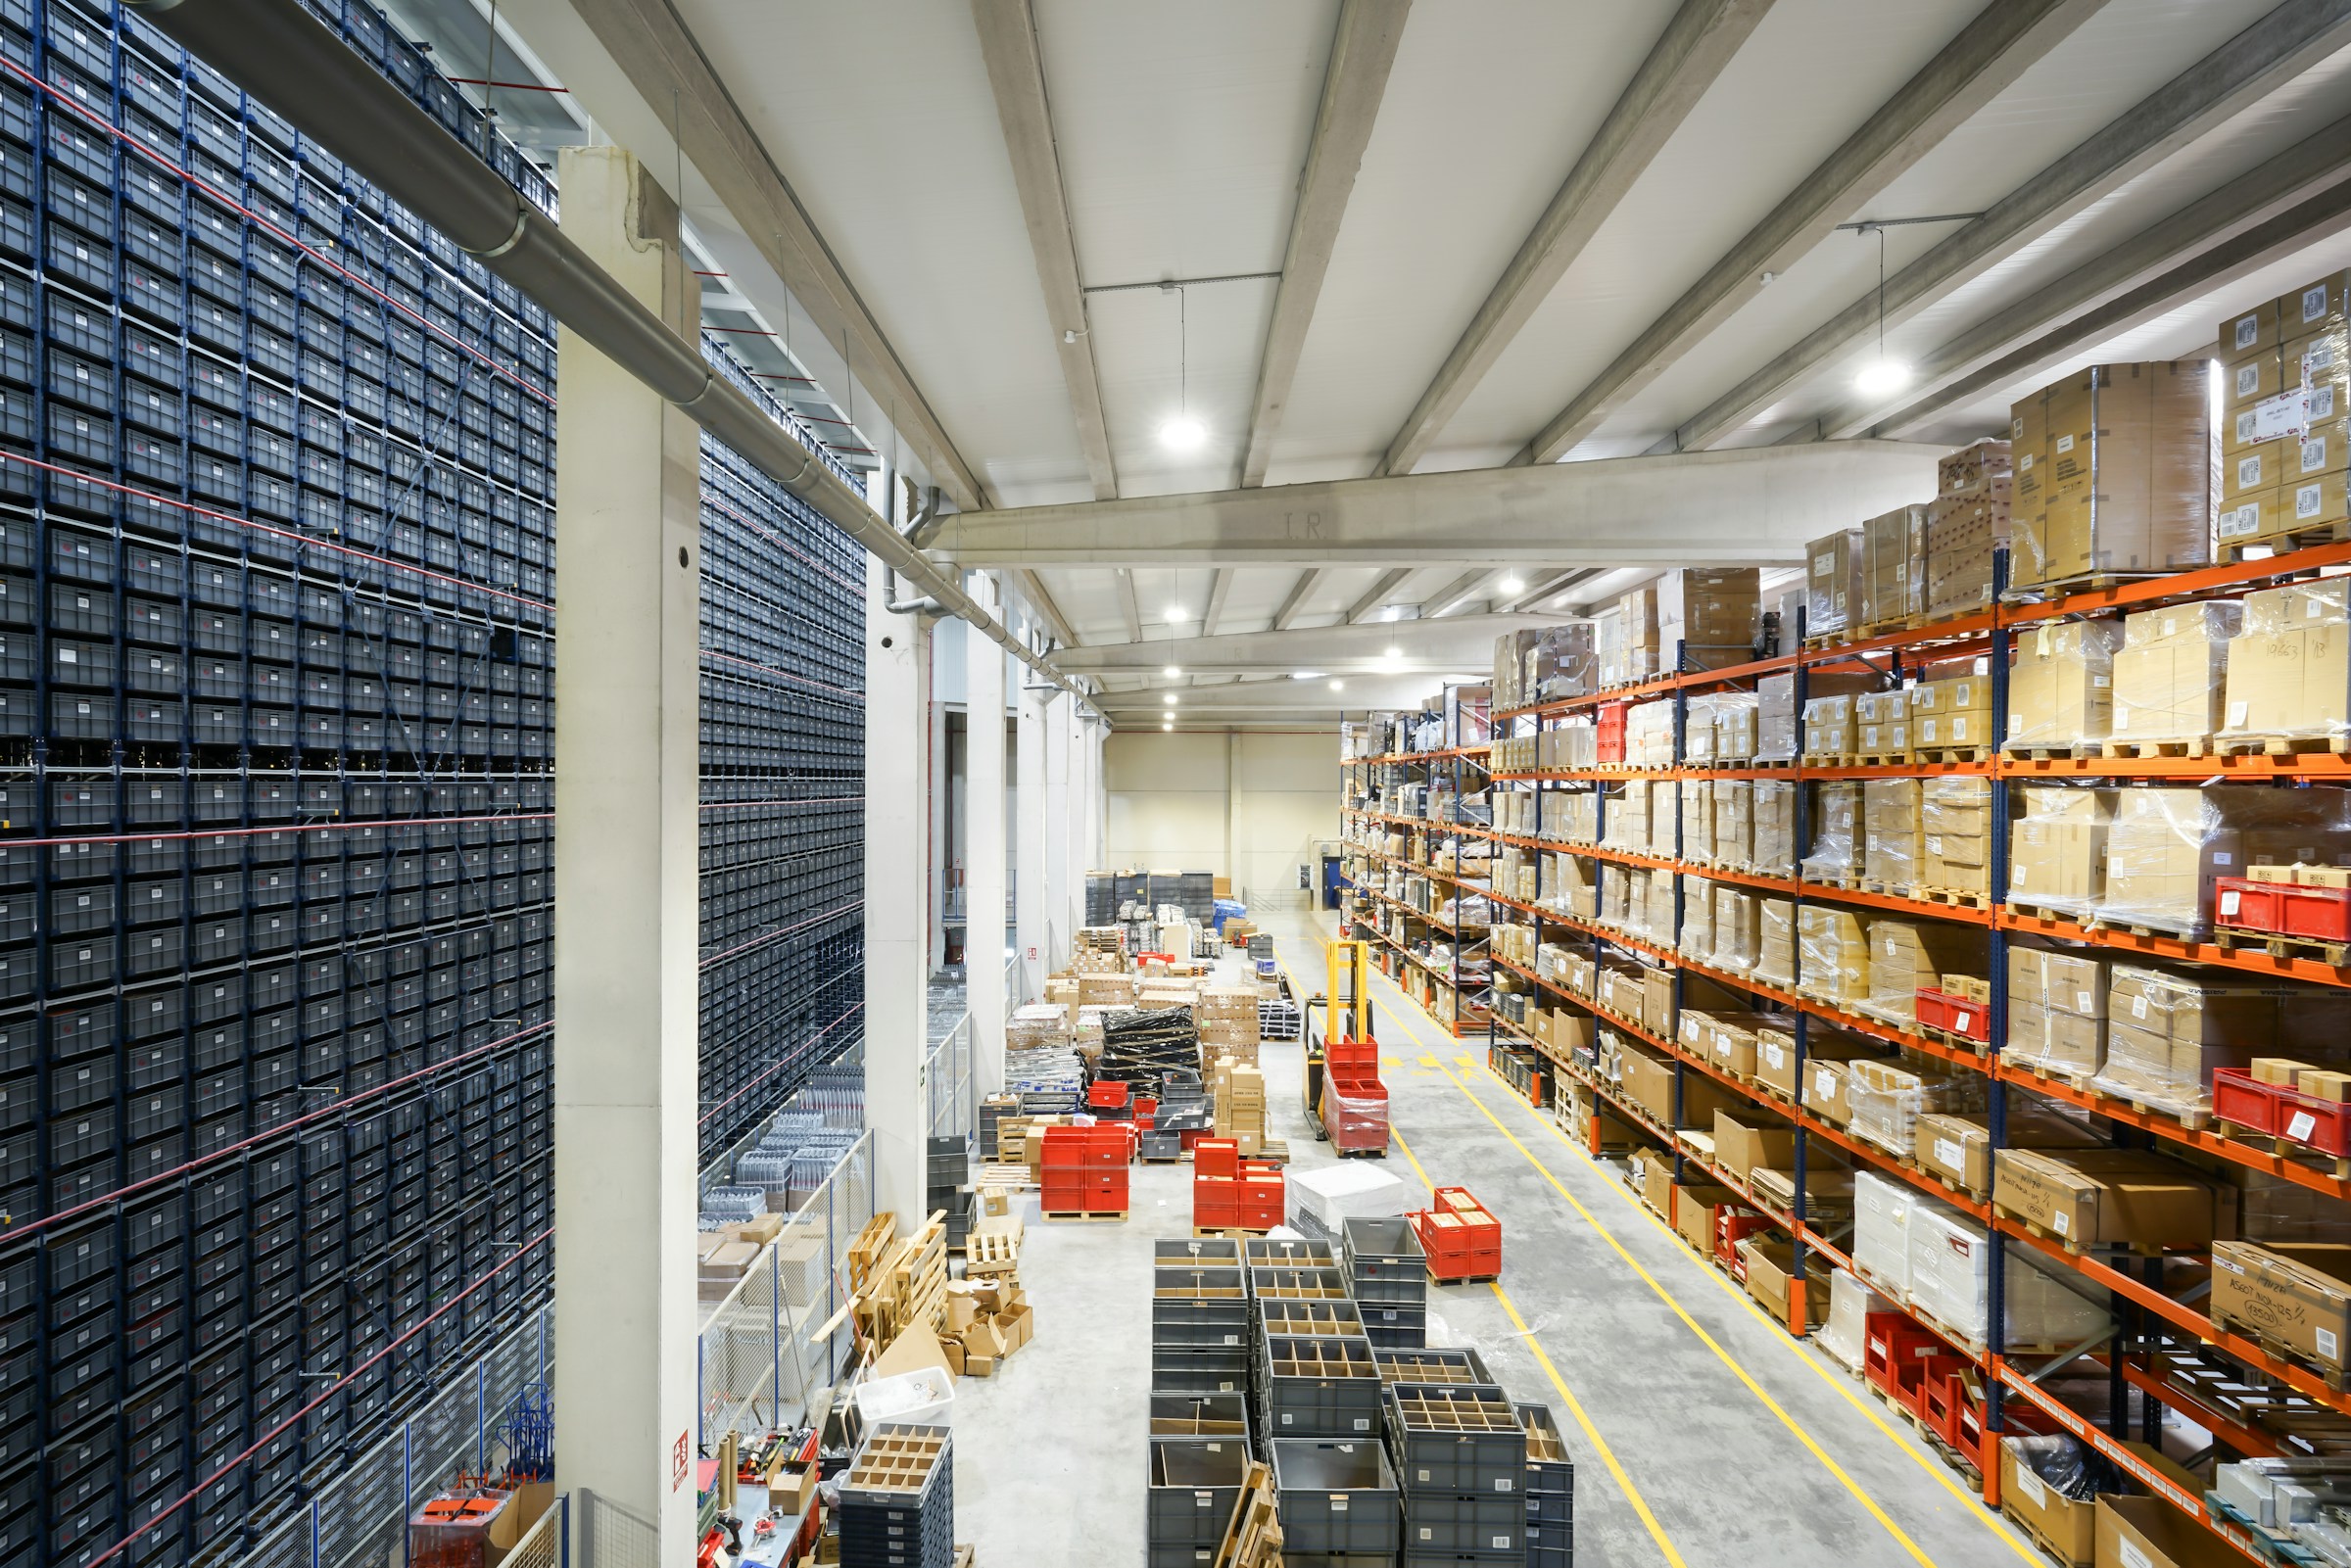
FEFO atau First Expired, First Out memprioritaskan produk dengan tanggal kedaluwarsa paling dekat untuk dikeluarkan terlebih dahulu.
Pendekatan tersebut sangat relevan bagi retail yang menjual makanan, minuman, obat bebas, kosmetik, atau produk lain dengan masa simpan terbatas.
Penerapan FEFO membutuhkan informasi tanggal lama yang akurat. Sistem persediaan perlu membantu petugas mengetahui produk mana yang harus diprioritaskan.
Dalam audit retur barang, penerapan metode ini dapat diperiksa melalui catatan penerimaan, lokasi penyimpanan, pergerakan stok, hingga penjualan.
Auditor dapat membandingkan urutan pengeluaran barang dengan tanggal kedaluwarsa. Jika produk dengan masa simpan lebih panjang justru keluar lebih dahulu, penyebabnya perlu ditelusuri.
Perbedaan FIFO dan FEFO untuk Pengendalian Kadaluwarsa
FIFO atau First In, First Out mengutamakan barang yang pertama masuk untuk dikeluarkan terlebih dahulu. Metode ini berfokus pada urutan waktu penerimaan.
FEFO menggunakan tanggal kadaluarsa sebagai dasar prioritas. Produk dengan masa simpan paling pendek dikeluarkan terlebih dahulu, meskipun barang tersebut datang belakangan.
| Metode | Dasar Prioritas | Fokus Pengendalian |
| FIFO | Waktu barang masuk | Perputaran persediaan |
| FEFO | Tanggal kedaluwarsa | Pencegahan produk kedaluwarsa |
Dalam konteks retail, FEFO lebih relevan ketika umur simpan menjadi faktor kritis. Sistem dapat membantu menentukan prioritas berdasarkan informasi expiry date.
Namun, metode tersebut tetap membutuhkan eksekusi di lapangan. Penempatan barang, pelabelan, pencatatan, dan disiplin petugas menentukan efektivitas penerapannya.
Cara Kelola Barang Kadaluwarsa Toko Secara Terintegrasi
Cara kelola barang kadaluwarsa toko perlu dimulai dengan identifikasi produk yang mendekati batas masa simpan. Informasinya dapat diperoleh melalui sistem inventori.
Produk tersebut kemudian dapat diberi status khusus sehingga tidak tercampur dengan stok normal. Petugas dapat menentukan tindakan berdasarkan kebijakan perusahaan.
Pilihan penanganannya dapat mencakup prioritas penjualan sesuai kebijakan, pengembalian kepada pemasok, write-off, atau pemusnahan.
Setiap keputusan perlu dicatat secara lengkap. Informasi seperti kode produk, jumlah, tanggal kadaluarsa, alasan tindakan, serta pihak yang menyetujui perlu tersedia.
Audit kemudian memeriksa apakah proses tersebut konsisten. Perusahaan juga dapat menganalisis produk yang paling sering kedaluwarsa untuk menemukan masalah pada proses pengadaan atau distribusi.
Strategi Waste Management dan Pengendalian Kerugian Supermarket
Waste management retail tidak hanya berkaitan dengan produk kedaluwarsa. Barang rusak, kemasan cacat, salah penanganan, dan kehilangan stok juga dapat menjadi sumber waste.
Langkah pertama adalah mengelompokkan penyebab kerugian. Klasifikasi membuat perusahaan lebih mudah menentukan prioritas perbaikan.
Data waste kemudian dapat dibandingkan berdasarkan produk, kategori, toko, pemasok, maupun periode. Pola tertentu dapat menunjukkan masalah yang berulang.
Contohnya, tingkat kerusakan tinggi pada satu kategori dapat berkaitan dengan metode penyimpanan. Sementara itu, peningkatan retur dari pemasok tertentu dapat membutuhkan evaluasi lebih lanjut.
Audit berperan memastikan pencatatan waste tidak sekadar menjadi laporan administratif. Informasi tersebut harus membantu manajemen mengambil tindakan yang tepat.
Menyusun Checklist Audit Waste Barang Supermarket
Checklist audit waste barang supermarket membantu auditor memastikan setiap komponen pemeriksaan tidak terlewat. Daftar tersebut dapat disesuaikan dengan karakteristik produk dan proses toko.
Beberapa poin yang dapat dimasukkan meliputi:
- Keselarasan jumlah waste fisik dengan catatan sistem.
- Kelengkapan dokumen barang rusak atau kedaluwarsa.
- Otorisasi terhadap pemusnahan produk.
- Pemisahan barang waste dari stok layak jual.
- Bukti pengembalian kepada pemasok.
- Dokumentasi penyesuaian persediaan.
- Frekuensi waste berdasarkan produk atau toko.
- Tindak lanjut terhadap penyebab kerusakan berulang.
Checklist sebaiknya tidak berhenti pada kolom “sesuai” atau “tidak sesuai”. Auditor perlu mencatat bukti dan menjelaskan kondisi ketika ditemukan penyimpangan.
Penggunaan checklist digital dapat membantu menyimpan hasil pemeriksaan secara terpusat. Data historis juga lebih mudah digunakan untuk membandingkan kondisi antarperiode.
Analisis Root Cause Kerusakan dan Pemusnahan Produk
Tingginya waste tidak selalu menunjukkan kelalaian petugas toko. Penyebabnya dapat berasal dari pengadaan barang, distribusi, penyimpanan, penanganan, atau strategi penjualan.
Analisis root cause membantu perusahaan menemukan penyebab utama, bukan hanya mencatat jumlah produk yang rusak.
Sebagai contoh, produk sering kedaluwarsa meskipun stok tersedia dalam jumlah wajar. Auditor dapat menelusuri apakah masalahnya berasal dari prediksi permintaan atau penerapan FEFO.
Jika produk rusak saat penyimpanan, pemeriksaan dapat diarahkan pada kondisi gudang, penataan barang, temperatur, kelembapan, atau prosedur penanganan.
Hasil analisis kemudian diterjemahkan menjadi tindakan perbaikan. Perusahaan dapat mengubah jumlah pemesanan, memperbaiki penempatan stok, atau memperketat prosedur pemeriksaan.
Pendekatan tersebut membuat audit lebih bernilai bagi operasional. Fokusnya bukan sekadar menemukan kesalahan, tetapi membantu menekan kerugian yang terus berulang.
Penutup
Retur, produk kedaluwarsa, dan kerusakan stok perlu dikendalikan melalui audit yang mampu menelusuri penyebab hingga tindak lanjutnya. Penerapan FEFO dan waste management membantu retail menekan kehilangan sekaligus menjaga akurasi persediaan.
Audithink membantu tim audit mengelola pemeriksaan, temuan, rekomendasi, dan tindak lanjut secara terpusat melalui platform digital. Pelajari solusi Audithink atau jadwalkan demo untuk melihat penerapannya sesuai kebutuhan organisasi.
FAQ
Apa itu audit retur barang retail?
Audit retur barang retail adalah pemeriksaan terhadap proses pengembalian produk, mulai dari penerimaan, verifikasi kondisi, pencatatan stok, hingga keputusan akhir atas barang tersebut.
Mengapa penerapan FEFO penting dalam audit retail?
FEFO membantu memprioritaskan produk berdasarkan tanggal kedaluwarsa. Dalam audit, penerapannya dapat diperiksa untuk mengetahui apakah stok dengan masa simpan terpendek telah diprioritaskan.
Bagaimana cara kelola barang kadaluwarsa toko?
Barang kadaluarsa perlu diidentifikasi, dipisahkan dari stok layak jual, dicatat, lalu ditangani sesuai kebijakan perusahaan melalui retur, write-off, atau pemusnahan.
Apa saja isi checklist audit waste barang supermarket?
Checklist dapat mencakup kesesuaian stok fisik, dokumen waste, otorisasi pemusnahan, pemisahan produk, penyesuaian stok, serta analisis penyebab kerusakan.
Bagaimana audit membantu mengurangi waste retail?
Audit membantu menemukan penyimpangan, mengidentifikasi penyebab kerugian, mengevaluasi pengendalian, serta memastikan rekomendasi perbaikan diterapkan dan dipantau.