Pernahkah Anda mendapati catatan persediaan tidak sejalan dengan jumlah barang fisik di gudang? Ketidakcocokan semacam ini bisa menjadi masalah serius, apalagi jika dibiarkan tanpa solusi.
Perubahan regulasi 2025 sampai 2026 yang memengaruhi topik ini dirangkum di artikel update regulasi audit dan pengawasan 2026.
Stock opname hadir sebagai langkah penting untuk mengatasi ketidakakuratan data persediaan tersebut.
Ketidaksesuaian tidak hanya mengganggu kelancaran operasional, tetapi juga membuka peluang terjadinya kecurangan atau penyimpangan barang.
Tanpa menunggu lebih lama, mari kita telaah lebih dalam mengenai apa itu stock opname dan bagaimana cara melakukannya agar risiko sebelumnya dapat dihindari!
Apa itu Stock Opname?
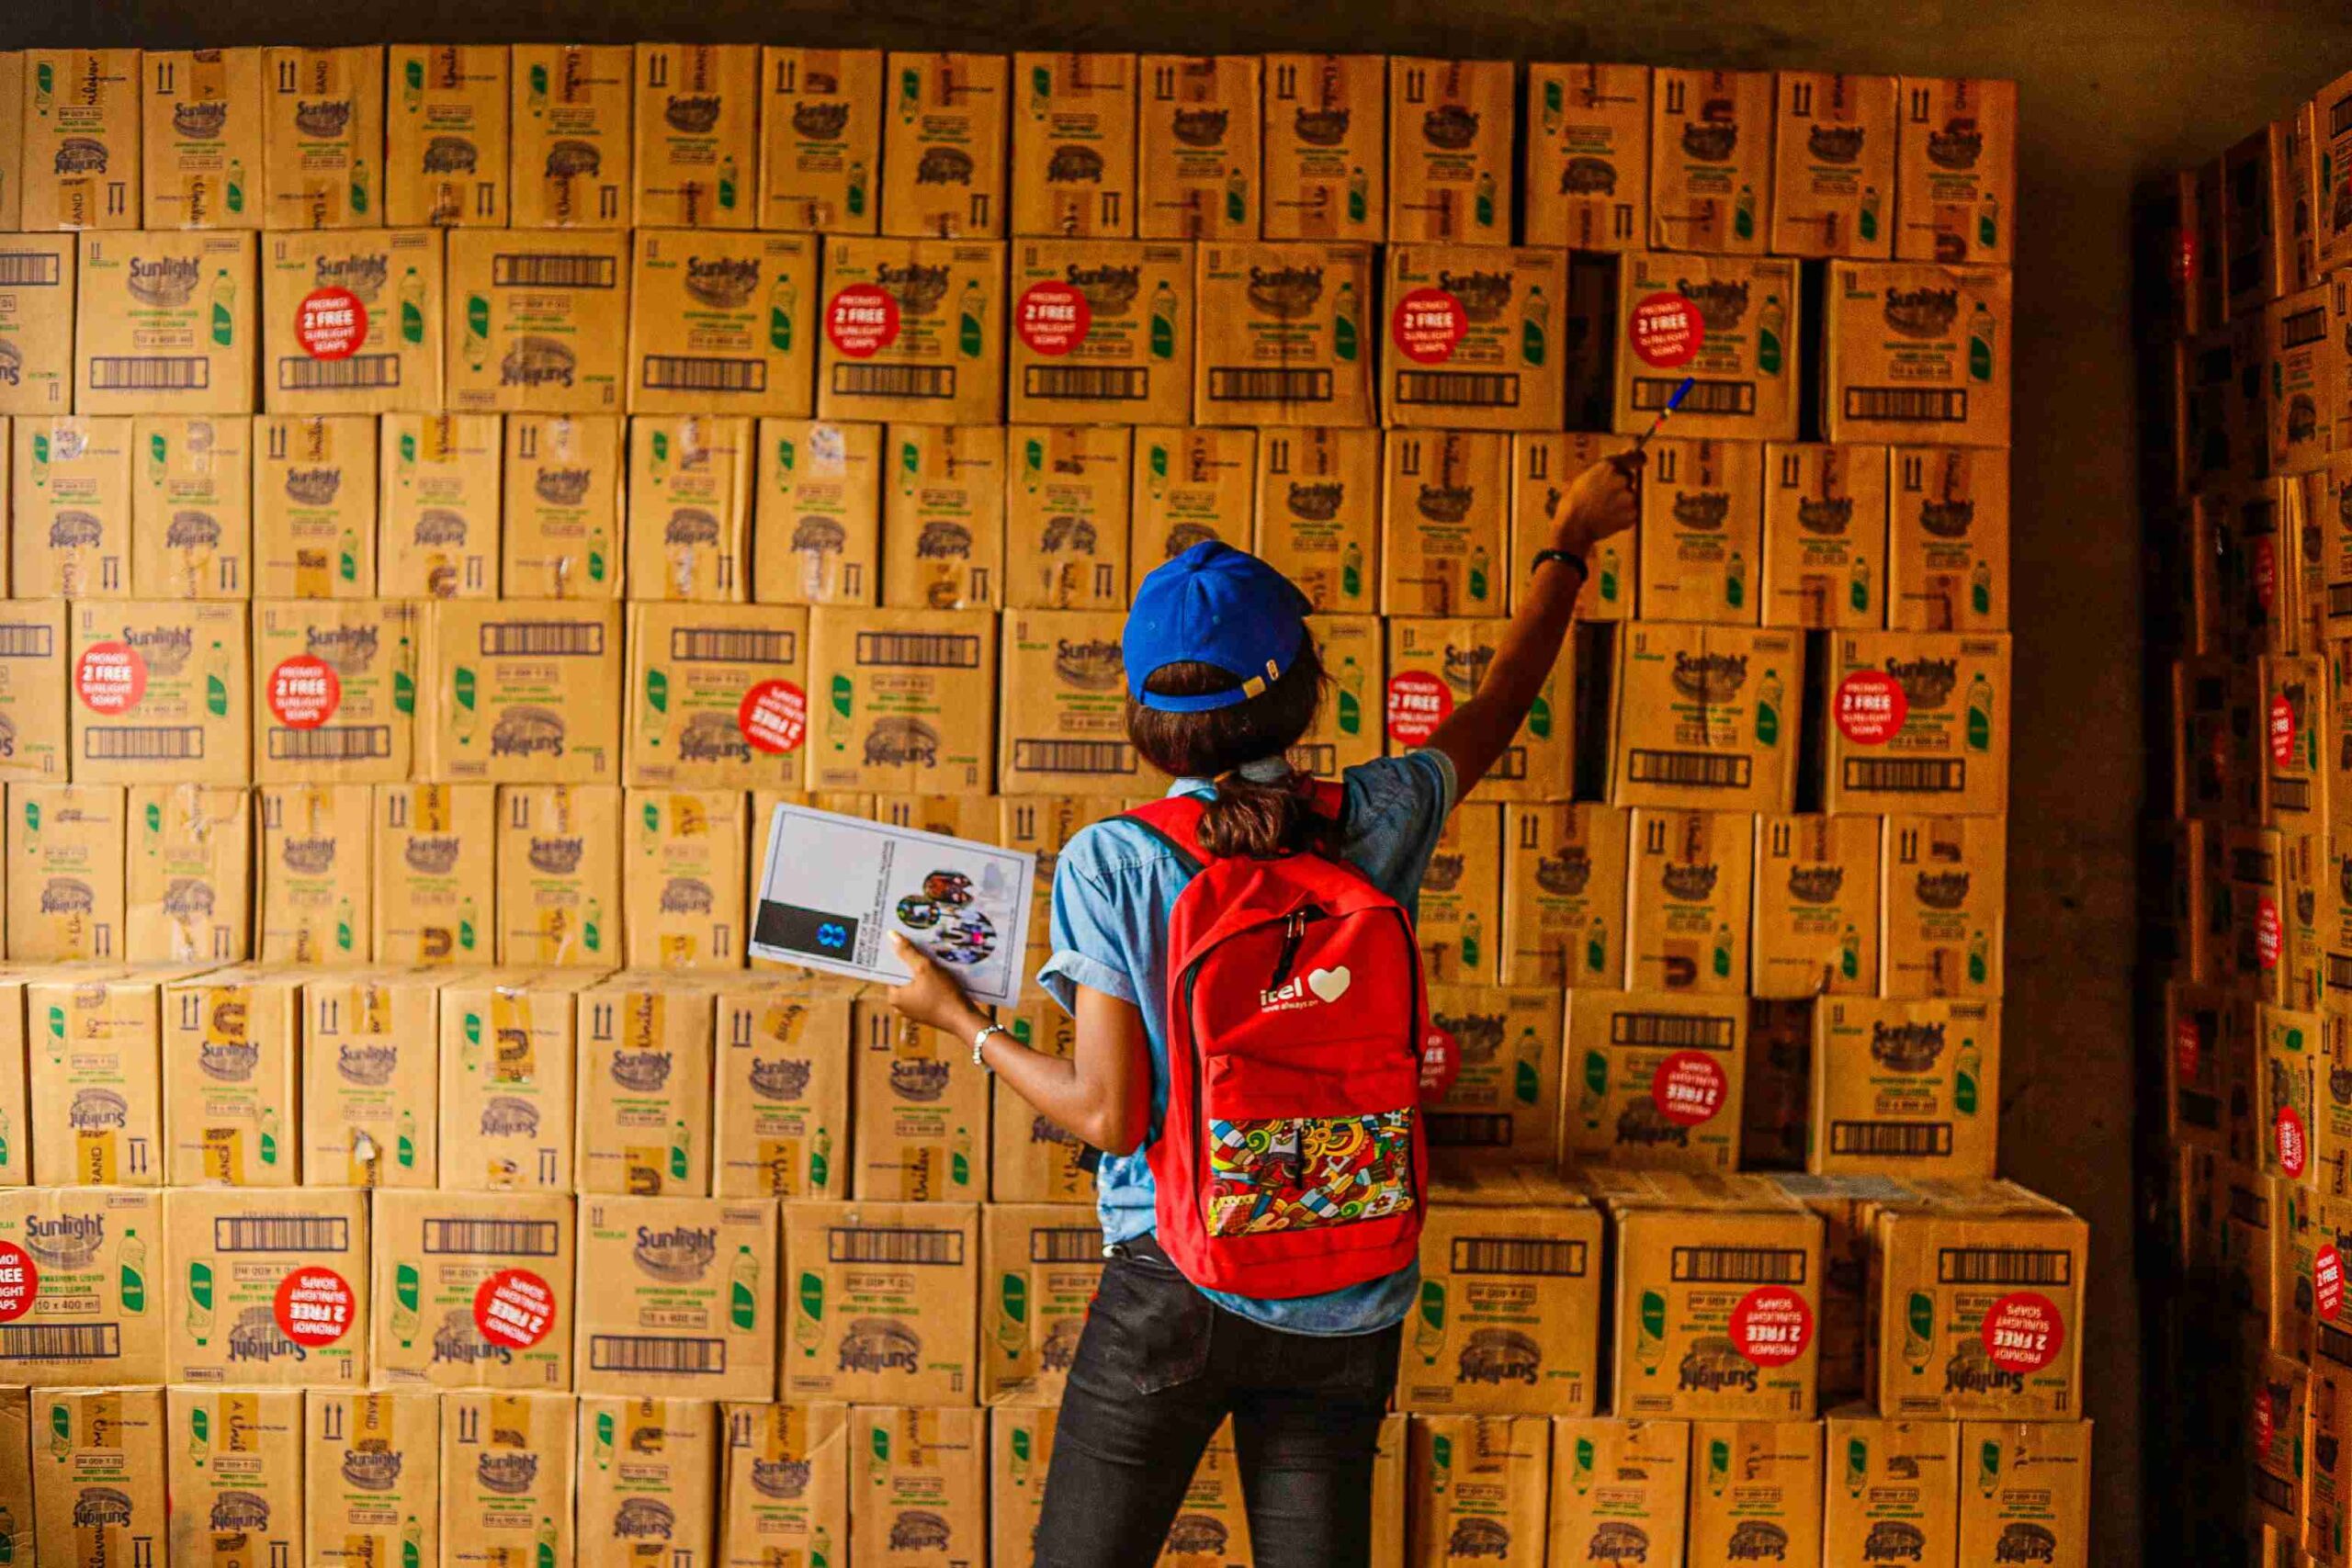
Stock opname adalah kegiatan menghitung persediaan barang secara fisik, lalu mencocokkan hasilnya dengan catatan pembukuan atau data stok di sistem. Selisih yang ditemukan ditelusuri dan, bila perlu, dijadikan dasar untuk menyesuaikan catatan. Dalam bahasa akuntansi, kegiatan ini sepadan dengan penghitungan fisik persediaan (physical inventory count). Dua rujukan akuntansi yang sering dikutip mendefinisikannya sebagai berikut:
- Sunarto (2002): Stock opname adalah pengecekan fisik persediaan untuk memastikan catatan pembukuan benar, dan merupakan bagian dari sistem pengendalian intern.
- Toto Sucipto (2006): Stock opname adalah perhitungan barang jadi secara periodik, yaitu menghitung barang di gudang secara fisik lalu mencocokkannya dengan catatan pembukuan atau data stok.
Dalam praktiknya, kegiatan ini mencakup persiapan area dan dokumen, penghitungan fisik, pembandingan dengan catatan, penelusuran selisih, dan penyesuaian catatan bila diperlukan.
Penghitungan ini sering disertai pemeriksaan kondisi barang, misalnya barang rusak, kedaluwarsa, atau usang, sebelum barang dikirim atau dipakai untuk produksi.
Apa Arti Kata Opname dalam Stock Opname?
Kata opname berasal dari bahasa Belanda opname, bentukan dari kata kerja opnemen. Dalam bahasa Belanda, kata ini antara lain bermakna perekaman atau pencatatan, dan juga penerimaan pasien di fasilitas kesehatan (Wiktionary).
Di Indonesia, KBBI daring mencatat opname dengan makna perawatan dengan menginap di rumah sakit. Karena itu, banyak orang lebih dulu mengenal kata ini dari ungkapan opname di rumah sakit, dan bertanya apa arti stock opname atau apa itu opname dalam konteks barang.
Dalam istilah stock opname, kata opname diserap dalam makna pencatatan atau pendataan, sehingga stock opname berarti pendataan stok barang secara fisik. Padanannya dalam bahasa Inggris sering disebut stocktaking atau physical inventory count.
Apa Tujuan Stock Opname?
Secara umum, stock opname bertujuan untuk meminimalkan potensi kesalahan pencatatan sehingga inventaris dapat terkelola dengan baik.
Hal ini memastikan bahwa jumlah stok tidak kurang atau lebih dari yang tercatat, sehingga kegiatan operasional perusahaan dapat berjalan dengan lancar.
Sebagai contoh, jika stok di lapangan ternyata lebih sedikit daripada yang tercatat, perusahaan mungkin tidak mampu memenuhi permintaan pelanggan tepat waktu.
Selain itu, tujuan lainnya adalah:
1. Mencegah Perusahaan Mengalami Kerugian
Melalui penghitungan stok, perusahaan dapat memverifikasi kesesuaian antara jumlah barang yang dimiliki dengan catatan pembukuan. Kesalahan dalam perhitungan berpotensi menyebabkan kerugian.
Misalnya, terdapat barang yang hilang tidak terdeteksi karena kurangnya pengawasan saat barang diterima sehingga terjadi kerugian finansial bagi perusahaan.
2. Mengecek Kondisi Barang sebelum Dikirimkan
Stock opname juga bertujuan untuk memeriksa kualitas fisik barang untuk mencegah pengiriman produk yang rusak, kedaluwarsa, atau cacat.
Ketika barang rusak tersebut dikirimkan, pelanggan akan kehilangan kepercayaannya, sehingga bisnis akan kehilangan reputasi baiknya.
3. Mengelola Proses Keluar Masuk Barang
Untuk memonitor aliran barang secara lebih efisien dan mencegah penyimpangan, perusahaan dapat melakukan perhitungan stok.
Perusahaan dapat mencegah terjadinya kehilangan barang atau perbedaan antara barang yang dikirim dengan yang diterima secara lebih terstruktur.
4. Membantu Kesuksesan Sistem Pengendalian Internal
Untuk mewujudkan sistem pengendalian internal sebuah perusahaan yang sukses, perhitungan stok tidak boleh dilewatkan.
Ketika hasil perhitungan stok tidak sesuai dengan pencatatan, perusahaan dapat mengidentifikasi dan menyelesaikannya lebih cepat.
Dengan demikian, celah bagi pihak internal untuk memanipulasi data stok barang yang dapat merugikan perusahaan menjadi lebih sempit.
5. Mempermudah Proses Restock Barang
Tingkat persediaan dapat terjaga melalui proses perhitungan persediaan yang rutin.
Ketika stok mulai menipis, perusahaan dapat meningkatkan proses produksi.
Sebaliknya, perusahaan juga dapat menghindari penumpukan barang berlebih dengan melakukan perencanaan produksi yang lebih efisien.
6. Mengidentifikasi Produk Populer di Pasar
Hasil perhitungan persediaan juga dapat memberi petunjuk awal tentang pola permintaan. Produk yang sering habis dapat mengindikasikan permintaan tinggi, tetapi perlu dicek bersama data penjualan karena stok habis juga bisa disebabkan keterlambatan pasokan atau kesalahan pencatatan.
Dengan informasi tersebut, perusahaan dapat menyesuaikan sistem produksi untuk memenuhi kebutuhan pelanggan dengan lebih optimal.
Siapa Saja yang Terlibat?
Tanggung jawab atas stock opname ada pada manajemen perusahaan, yang menetapkan prosedur dan menunjuk tim penghitung. Pada audit laporan keuangan, instruksi dan prosedur penghitungan juga diperlakukan sebagai tanggung jawab manajemen, sedangkan auditor mengevaluasi dan mengamatinya.
Prinsip pemisahan tugas perlu dijaga. Pihak yang menyimpan barang atau mencatat persediaan sebaiknya tidak menjadi satu-satunya penghitung, supaya tidak terjadi bias dan potensi kecurangan. Petugas gudang tetap dilibatkan untuk membuka akses dan mengenali barang, sedangkan hasil hitung diverifikasi pihak yang independen dari gudang, misalnya tim akuntansi atau audit internal.
Jika setelah pengecekan ditemukan ketidakcocokan, manajemen dapat mengevaluasi langkah perbaikan serta menentukan pihak yang bertanggung jawab untuk memastikan kesalahan tidak terulang.
Kapan Waktu Ideal untuk Pelaksanaan Perhitungan Stock?
Waktu pelaksanaan stock opname disesuaikan dengan kebutuhan masing-masing perusahaan.
Periode penghitungan stok dapat dipilih melalui beberapa yaitu harian, mingguan, bulanan, triwulan, semesteran, musiman, bahkan tahunan.
Penentuan waktu pelaksanaan stock opname didasarkan oleh beberapa faktor, diantaranya jenis dan karakteristik bisnis, volume dan perputaran stok, serta ketersediaan sumber daya.
Misalnya, ritel besar dengan tingkat transaksi tinggi sering memakai penghitungan bertahap (cycle count) atas kelompok barang tertentu secara berkala, bukan menghitung seluruh gudang setiap hari. Sebagai patokan umum, standar audit menyebut bahwa manajemen lazimnya menghitung fisik persediaan setidaknya setahun sekali (ISA 501 paragraf A1).
Sementara itu, perusahaan fashion dapat menjadwalkan stock opname sebelum dan sesudah musim tertentu untuk mengevaluasi stok.

Apa Saja Jenis Stock Opname?
Standar akuntansi tidak membakukan klasifikasi jenis stock opname. Pembagian berikut adalah yang lazim dipakai dalam praktik, dan istilahnya bisa berbeda antarperusahaan.
| Jenis | Cara kerja | Cocok untuk |
|---|---|---|
| Menyeluruh | Seluruh jenis barang dihitung pada satu waktu, biasanya di akhir periode atau akhir tahun. Keluar masuk barang umumnya dihentikan sementara. | Gudang dengan jumlah item terbatas atau persiapan laporan keuangan tahunan. |
| Berkala (periodik) | Dijadwalkan rutin, misalnya bulanan, triwulan, atau semesteran. | Perusahaan yang memiliki kebijakan penghitungan terjadwal. |
| Siklis (cycle count) | Barang dihitung bertahap per kelompok atau kategori dengan jadwal bergilir, misalnya satu kategori setiap minggu. | Gudang besar yang sulit berhenti beroperasi. |
| Parsial | Hanya barang tertentu yang dihitung, yaitu barang berisiko tinggi atau krusial bagi operasional. | Barang bernilai tinggi atau rawan selisih. |
| Insidentil | Dipicu peristiwa tertentu di luar jadwal, misalnya bencana, kampanye penjualan besar, atau dugaan kehilangan barang. | Kondisi khusus yang memerlukan pengecekan segera. |
Bagaimana Peran Stock Opname pada Sistem Periodik dan Perpetual?
Peran stock opname bergantung pada sistem pencatatan persediaan yang dipakai perusahaan.
| Sistem | Cara mencatat | Peran stock opname |
|---|---|---|
| Periodik | Persediaan dan harga pokok penjualan (HPP) baru dihitung di akhir periode. | Hasil hitung fisik menentukan nilai persediaan akhir. HPP = persediaan awal + pembelian bersih dikurangi persediaan akhir. |
| Perpetual | Persediaan dan HPP diperbarui setiap ada transaksi. | Hitung fisik menguji apakah catatan masih andal. Selisih menandakan adanya masalah pada pengendalian. |
Standar audit mengakui hal ini. Pada sistem perpetual, manajemen dapat melakukan penghitungan fisik untuk memastikan keandalan catatan, dan selisih antara catatan dengan jumlah fisik dapat menandakan bahwa pengendalian atas perubahan persediaan tidak berjalan efektif (ISA 501 paragraf A1 dan A10).
Untuk contoh penerapan di sektor perkebunan, baca juga strategi digitalisasi stock opname dan audit aset perkebunan.
Contoh Stock Opname
Hasil dari proses perhitungan stok adalah laporan yang menunjukkan kondisi fisik barang di gudang. Berikut kami sajikan beberapa laporan sebagai ilustrasi contoh stock opname pada perusahaan.
1. Contoh Stock Opname Barang Fisik
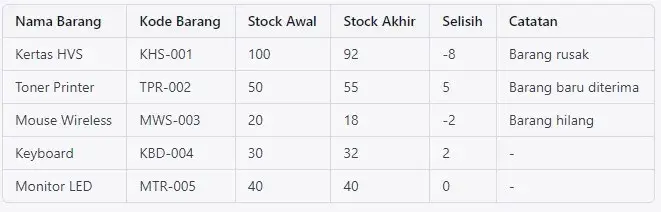
Laporan tersebut berasal dari proses pengambilan data barang fisik secara langsung.
Melalui contoh laporan tersebut, perusahaan dapat membandingkan stok hasil hitung fisik dengan stok menurut buku pencatatan, lalu menemukan selisihnya.
2. Contoh Stock Opname Secara Periode
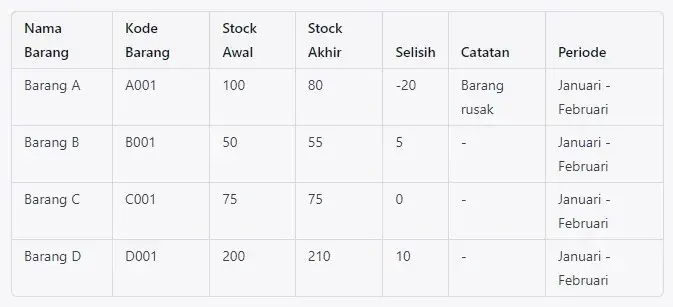
Dalam contoh ini, perhitungan dilakukan dalam rentang waktu tertentu. Bisnis dapat mengetahui apakah terjadi kesalahan dalam pembukuan di periode-periode tertentu.
3. Contoh Stock Opname Keseluruhan
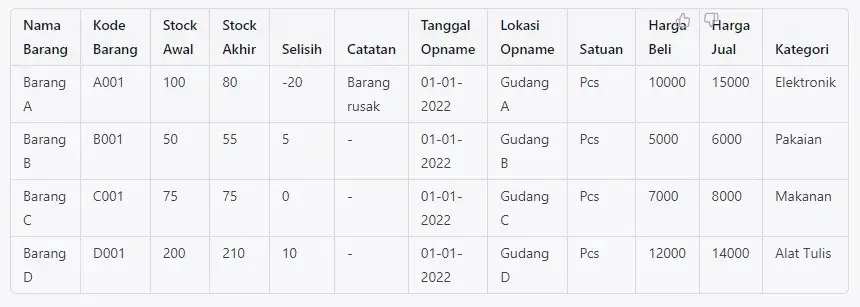
Pada laporan perhitungan stok ini, pencatatan mencakup semua aspek, mulai dari lokasi opname, harga jual dan harga beli, hingga kategori barang, semuanya akan didata secara detail.
Perhitungan juga dilakukan terhadap semua barang yang diproduksi oleh perusahaan.
4. Contoh Stock Opname Parsial
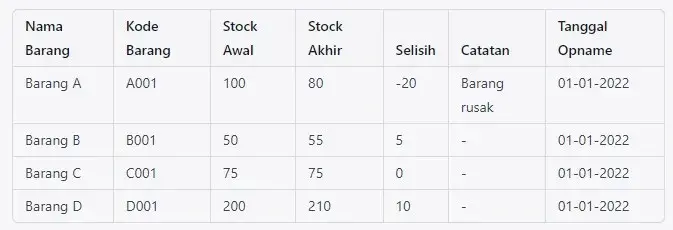
Contoh terakhir adalah perhitungan stok parsial. Dalam metode ini, tidak semua barang dihitung, hanya barang-barang tertentu.
Barang-barang tersebut adalah barang yang memiliki risiko kesalahan pembukuan tertinggi atau yang krusial bagi operasional bisnis.
5. Contoh Menghitung Selisih Stock Opname
Selisih stock opname dihitung dengan membandingkan stok hasil hitung fisik dengan stok menurut catatan:
Selisih (unit) = stok fisik dikurangi stok sistem
Nilai selisih = selisih (unit) dikalikan harga pokok per unit
Hasil positif berarti stok fisik lebih banyak daripada catatan (selisih lebih), sedangkan hasil negatif berarti stok fisik lebih sedikit (selisih kurang). Angka berikut hanya ilustrasi:
| Barang | Stok sistem | Stok fisik | Selisih (unit) | Harga pokok per unit | Nilai selisih |
|---|---|---|---|---|---|
| Kardus kemasan A | 120 | 118 | -2 | Rp25.000 | -Rp50.000 |
| Botol B | 80 | 83 | +3 | Rp10.000 | +Rp30.000 |
| Rak C | 45 | 45 | 0 | Rp40.000 | Rp0 |
| Total | -Rp20.000 |
Selisih jangan langsung dianggap kehilangan. Telusuri dulu kemungkinan penyebabnya, seperti transaksi masuk atau keluar yang belum dicatat, salah input atau salah satuan, salah hitung, barang rusak atau kedaluwarsa yang belum dihapus, hingga kehilangan atau pencurian. Hitung ulang barang yang selisihnya besar sebelum catatan disesuaikan.
6. Contoh Jurnal Penyesuaian Selisih
Setelah selisih ditelusuri dan disetujui manajemen, tim akuntansi menyesuaikan catatan. Penanganan selisih mengikuti kebijakan perusahaan. Ada yang membebankannya ke akun beban, ada pula yang meminta penggantian dari petugas yang bertanggung jawab. Berikut ilustrasi jurnal dari contoh di atas (nama akun disesuaikan dengan bagan akun perusahaan):
| Kondisi | Akun | Debit | Kredit |
|---|---|---|---|
| Selisih kurang Rp50.000 (Kardus kemasan A) | Beban selisih persediaan | Rp50.000 | |
| Persediaan barang | Rp50.000 | ||
| Selisih lebih Rp30.000 (Botol B) | Persediaan barang | Rp30.000 | |
| Selisih persediaan (akun lawan sesuai kebijakan perusahaan) | Rp30.000 |
Bagaimana Cara Melakukan Stock Opname yang Baik?
Proses perhitungan stok tidaklah rumit. Anda dapat melakukannya melalui langkah-langkah berikut:
1. Menata Barang dan Persiapan Awal
Satu minggu sebelum pelaksanaan, Anda dapat menata barang sesuai kategori atau kode untuk mempermudah perhitungan.
Label, tag, atau barcode efektif untuk membedakan barang yang sudah dihitung dengan yang belum.
Barang yang tidak perlu dihitung juga harus diberi tanda khusus, misalnya “tidak dihitung”. Contohnya barang titipan atau konsinyasi milik pihak lain, barang yang diterima setelah batas waktu penghitungan (cut-off), dan barang rusak yang akan dihapuskan.
2. Mengoordinasikan Tim dan Menutup Mutasi Barang
Sehari sebelum stock opname, briefing perlu diadakan kepada tim yang terlibat untuk memberikan pemahaman peran dan tanggung jawab.
Selain itu, pastikan semua mutasi barang telah diinput hingga jam tutup operasional pada hari tersebut. Terakhir, mutasi barang tambahan tidak boleh terjadi sampai proses stock opname selesai.
3. Tahap Pelaksanaan Pencatatan dan Penghitungan Stok
Pada hari pelaksanaan, langkah yang perlu dilakukan adalah:
- Memastikan seluruh transaksi terbaru sudah tercatat di sistem kemudian dicetak dan diserahkan kepada tim akuntansi atau audit sebagai acuan penghitungan.
- Melakukan penghitungan fisik barang sesuai kategori dengan menandai setiap barang yang sudah dihitung dengan label atau tag.
- Mencatat hasil penghitungan fisik dan membandingkannya dengan data di sistem.
- Apabila terdapat selisih, lakukan pengecekan ulang untuk memastikan tidak ada kesalahan, lalu telusuri penyebabnya sebelum catatan disesuaikan.
4. Membuat Laporan
Laporan merupakan bukti terselesaikannya kegiatan perhitungan stok dengan baik.
Lebih lanjut, laporan harus diberikan kepada tim akuntansi atau audit sebagai bahan pengujian. Laporan yang sama, sering dituangkan dalam berita acara stock opname, diberikan kepada manajemen untuk dievaluasi dan kepada tim akuntansi untuk menyesuaikan kuantitas persediaan di pembukuan setelah selisih ditelusuri dan disetujui.
Apa Dasar Standar Akuntansi untuk Stock Opname?
Per 14 Oktober 2026, standar akuntansi persediaan dalam SAK Indonesia adalah PSAK 202 Persediaan, yang sebelumnya bernomor PSAK 14. Menurut IAI, perubahan penomoran PSAK dan ISAK berlaku efektif 1 Januari 2024 dan tidak mengubah isi standar.
PSAK 202 mengacu pada IAS 2 dan mengatur pengukuran persediaan sebesar biaya atau nilai realisasi neto, mana yang lebih rendah. Standar ini tidak mengatur teknis stock opname. Namun, hasil penghitungan fisik memastikan kuantitas yang diukur sudah benar, dan temuan barang rusak atau usang saat opname dapat menjadi dasar menilai penurunan nilai persediaan.
Apa Aturan Frekuensi Stock Opname di Instansi Pemerintah dan Pemda?
Di perusahaan swasta, standar akuntansi tidak menetapkan jadwal stock opname. Instansi pemerintah berbeda, karena ada aturan tertulis yang menyebut frekuensinya. Per Oktober 2026, ketentuan yang berlaku adalah sebagai berikut.
| Entitas | Dasar aturan | Ketentuan stock opname |
|---|---|---|
| Kementerian/lembaga (satuan kerja) | PMK 100 Tahun 2025, Lampiran Bab VI (Kebijakan Akuntansi Persediaan) | Satuan kerja melakukan inventarisasi fisik (stock opname) persediaan minimal setiap akhir semester. Pada akhir tahun, nilai persediaan disesuaikan dengan hasil inventarisasi fisik. |
| Pengguna barang milik negara (BMN) | PMK 181/PMK.06/2016, Pasal 18 ayat (1) huruf a | Opname fisik sekurang-kurangnya sekali dalam 1 tahun untuk BMN berupa persediaan dan konstruksi dalam pengerjaan. |
| Pemerintah daerah (BMD) | Permendagri 47 Tahun 2021, Pasal 39 | Pengurus barang melakukan inventarisasi fisik persediaan (stock opname) setiap semester. Hasilnya dituangkan dalam berita acara, lalu pencatatan disesuaikan di akhir periode pelaporan. |
| Perusahaan swasta | Tidak ada peraturan tunggal yang menetapkan jadwal | Standar akuntansi tidak menetapkan jadwal baku. Frekuensi mengikuti kebijakan perusahaan dan kebutuhan audit. |
Dua ketentuan pusat di atas mengatur hal berbeda, yaitu penyajian laporan keuangan dan penatausahaan BMN. Bila dibaca bersama, jadwal semesteran sudah memenuhi keduanya. PMK 100 Tahun 2025 berlaku sejak 31 Desember 2025 dan menggantikan PMK 231/PMK.05/2022. Untuk konteks pemeriksaannya, baca audit internal sektor publik.
Apa isi berita acara stock opname?
Permendagri 47 Tahun 2021 mewajibkan hasil inventarisasi fisik persediaan dituangkan dalam berita acara, tetapi tidak menetapkan formatnya. Isi yang lazim dipakai dalam praktik: tanggal dan lokasi penghitungan, nama tim dan penandatangan, daftar barang dengan jumlah menurut catatan, jumlah fisik, dan selisihnya, kondisi barang, serta penjelasan penyebab selisih.
Ketentuan pemerintah juga menyinggung barang rusak. Persediaan rusak atau usang tidak disajikan di Neraca, tetapi diungkapkan dalam catatan atas laporan keuangan (CaLK) beserta daftarnya. Selisih antara catatan dan hasil inventarisasi fisik ikut dijelaskan di CaLK (PMK 100 Tahun 2025).
Apakah stock opname wajib dilakukan setiap semester?
Untuk satuan kerja pemerintah pusat dan pemerintah daerah, ya, sesuai PMK 100 Tahun 2025 dan Permendagri 47 Tahun 2021. Untuk perusahaan swasta, standar akuntansi tidak menetapkan jadwal baku, sehingga frekuensinya mengikuti kebijakan perusahaan dan kebutuhan audit.
Apa Bedanya Stock Opname dan Audit Persediaan?
Keduanya sering tertukar. Stock opname adalah kegiatan manajemen untuk mencocokkan catatan dengan kondisi fisik. Audit persediaan dilakukan pihak yang menilai, dan pelaksanaan stock opname menjadi salah satu hal yang diamati.
| Aspek | Stock opname | Audit persediaan |
|---|---|---|
| Tujuan | Menyesuaikan catatan dengan kondisi fisik barang. | Memperoleh bukti audit yang cukup dan tepat tentang keberadaan dan kondisi persediaan. |
| Pelaksana | Tim yang ditunjuk manajemen, misalnya logistik, gudang, dan akuntansi. | Auditor internal atau auditor eksternal. |
| Kegiatan utama | Menghitung, mencatat, membandingkan, dan menelusuri selisih. | Mengevaluasi prosedur manajemen, mengamati penghitungan, memeriksa barang, dan melakukan penghitungan uji. |
| Hasil | Berita acara dan penyesuaian catatan persediaan. | Kertas kerja, temuan, dan kesimpulan atas pengendalian serta saldo persediaan. |
| Tanggung jawab | Manajemen perusahaan. | Auditor menilai penghitungan manajemen, bukan mengambil alih penghitungannya. |
Bagaimana Auditor Mengamati Stock Opname?
Pengamatan penghitungan fisik persediaan diatur dalam SA 501 (Bukti Audit, Pertimbangan Spesifik atas Unsur Pilihan) yang bersumber dari ISA 501 terbitan IAASB. Bila persediaan material bagi laporan keuangan, auditor wajib memperoleh bukti audit yang cukup dan tepat tentang keberadaan dan kondisi persediaan. Caranya, auditor hadir pada penghitungan fisik, kecuali hal itu tidak praktis, untuk:
- Mengevaluasi instruksi dan prosedur manajemen untuk mencatat dan mengendalikan hasil penghitungan.
- Mengamati pelaksanaan prosedur penghitungan oleh manajemen.
- Memeriksa (inspeksi) persediaan.
- Melakukan penghitungan uji (test count).
Selain itu, auditor melakukan prosedur atas catatan persediaan akhir untuk memastikan catatan tersebut mencerminkan hasil penghitungan yang sebenarnya (ISA 501 paragraf 4). Standar ini ditujukan bagi auditor laporan keuangan. Tim audit internal tidak terikat langsung, tetapi dapat memakai urutan prosedurnya sebagai acuan, terutama bagi prosedur audit yang disusun dalam program kerja.
Apa yang diperiksa auditor dari prosedur penghitungan manajemen?
Contoh hal yang dinilai dalam instruksi dan prosedur penghitungan (ISA 501 paragraf A4):
- Pengendalian formulir hitung, termasuk formulir yang dipakai dan yang tidak dipakai, serta prosedur hitung dan hitung ulang.
- Ketepatan mengenali barang usang, rusak, lambat bergerak, dan barang milik pihak ketiga, misalnya konsinyasi.
- Prosedur memperkirakan jumlah fisik bila barang tidak bisa dihitung satuan, misalnya tumpukan batu bara.
- Pengendalian perpindahan barang antarlokasi serta pengiriman dan penerimaan barang sebelum dan sesudah batas waktu (cut-off).
Seperti apa penghitungan uji (test count) oleh auditor?
Auditor memilih sejumlah barang dari catatan hitung manajemen lalu menelusurinya ke barang fisik, dan sebaliknya memilih barang fisik lalu menelusurinya ke catatan hitung. Dua arah ini memberi bukti tentang kelengkapan dan keakuratan catatan hitung (ISA 501 paragraf A7). Perlu dicatat, memeriksa barang membantu memastikan keberadaan persediaan, tetapi belum tentu menunjukkan kepemilikannya (paragraf A6).
Bagaimana bila penghitungan tidak pada tanggal laporan keuangan atau auditor tidak bisa hadir?
- Penghitungan di tanggal lain: auditor menambah prosedur untuk memastikan perubahan persediaan antara tanggal hitung dan tanggal laporan keuangan dicatat dengan benar (paragraf 5).
- Tidak bisa hadir karena keadaan tak terduga: auditor menghitung atau mengamati sebagian penghitungan di tanggal lain dan menguji transaksi di antaranya (paragraf 6).
- Kehadiran tidak praktis: auditor melakukan prosedur alternatif, dan bila tidak memungkinkan, opini audit dimodifikasi (paragraf 7).
- Persediaan berada di bawah penguasaan pihak ketiga: auditor meminta konfirmasi dari pihak ketiga atau melakukan inspeksi (paragraf 8).
Catatan per 14 Oktober 2026: ketentuan di atas bersumber dari teks ISA 501 yang berlaku saat ini. Menurut halaman proyek IAASB, IAASB sedang menyusun revisi ISA 501 untuk bagian persediaan. Pantau standar resmi IAPI untuk perkembangannya.
FAQ Seputar Stock Opname
Apa itu stock opname?
Stock opname adalah kegiatan menghitung kuantitas barang di gudang lalu mencocokkannya dengan catatan pembukuan perusahaan. Prosesnya mencakup persiapan, penghitungan fisik, pembandingan dengan catatan, penelusuran selisih, dan penyesuaian catatan bila diperlukan.
Apa tujuan stock opname?
Mencegah kerugian akibat selisih pencatatan, mengecek kondisi barang sebelum dikirim agar tidak ada produk rusak atau kedaluwarsa, mengelola arus keluar masuk barang, mendukung keberhasilan sistem pengendalian internal, mempermudah proses restock, serta mengidentifikasi produk yang populer di pasar.
Siapa yang sebaiknya melakukan stock opname?
Manajemen bertanggung jawab menetapkan prosedur dan menunjuk tim penghitung. Pihak yang menyimpan barang atau mencatat persediaan sebaiknya tidak menjadi satu-satunya penghitung, supaya tidak terjadi bias dan potensi kecurangan.
Kapan waktu ideal melakukan stock opname?
Bisa harian, mingguan, bulanan, triwulan, semesteran, musiman, hingga tahunan, bergantung pada jenis bisnis, volume dan perputaran stok, serta ketersediaan sumber daya. Standar audit menyebut penghitungan fisik lazimnya dilakukan setidaknya setahun sekali. Ritel besar sering memakai penghitungan bertahap (cycle count), sedangkan perusahaan fashion dapat menjadwalkannya sebelum dan sesudah musim tertentu.
Bagaimana cara melakukan stock opname yang baik?
Empat langkah: menata barang sesuai kategori dan memberi label sekitar seminggu sebelumnya, mengoordinasi tim lewat briefing sekaligus menutup mutasi barang, melaksanakan penghitungan fisik lalu membandingkannya dengan data sistem, dan membuat laporan yang diserahkan kepada tim akuntansi atau audit serta manajemen.
Apa saja jenis laporan stock opname?
Empat bentuk: laporan barang fisik hasil pendataan langsung, laporan per periode untuk menemukan kesalahan pembukuan pada rentang waktu tertentu, laporan keseluruhan yang mendata lokasi, harga jual dan beli, serta kategori barang, dan laporan parsial yang hanya menghitung barang berisiko tinggi atau krusial bagi operasional.
Apa arti kata opname?
Opname diserap dari bahasa Belanda opname (dari opnemen) yang antara lain bermakna perekaman atau pencatatan. KBBI mencatatnya sebagai perawatan dengan menginap di rumah sakit, sedangkan dalam stock opname kata ini dipakai dalam makna pendataan stok barang secara fisik.
Apa rumus selisih stock opname?
Selisih (unit) = stok fisik dikurangi stok sistem. Nilai selisih = selisih (unit) dikalikan harga pokok per unit. Hasil positif berarti selisih lebih, hasil negatif berarti selisih kurang.
Bagaimana menangani selisih stock opname?
Hitung ulang barang yang selisih, telusuri penyebabnya (transaksi belum dicatat, salah input, barang rusak, atau kehilangan), laporkan kepada manajemen, lalu sesuaikan catatan melalui jurnal penyesuaian setelah selisih disetujui. Tindak lanjut lain, seperti penggantian oleh petugas, mengikuti kebijakan perusahaan.
Apa saja jenis stock opname?
Pembagian yang lazim dipakai adalah menyeluruh, berkala (periodik), siklis (cycle count), parsial, dan insidentil. Pembagian ini bukan klasifikasi baku dalam standar akuntansi.
Apa bedanya stock opname dan audit persediaan?
Stock opname adalah penghitungan fisik oleh tim yang ditunjuk manajemen untuk menyesuaikan catatan. Audit persediaan dilakukan auditor untuk menilai penghitungan itu dan memperoleh bukti tentang keberadaan dan kondisi persediaan.
Apakah auditor wajib hadir saat stock opname?
Pada audit laporan keuangan, bila persediaan material, auditor wajib memperoleh bukti tentang keberadaan dan kondisi persediaan dan pada dasarnya hadir mengamati penghitungan fisik, kecuali hal itu tidak praktis. Bila tidak praktis, auditor menjalankan prosedur alternatif (ISA 501 paragraf 4 dan 7). Pada audit internal, kehadiran mengikuti program audit yang disusun.
Bagaimana Software Audit Mendukung Audit Stock Opname?
Tahukah Anda, stock opname berperan penting dalam audit dengan membantu memastikan kesesuaian antara stok fisik dan catatan pembukuan.
Software audit seperti Audithink tidak menghitung stok dan bukan sistem inventori. Penghitungan fisik tetap dilakukan tim di lapangan. Yang dibantu adalah pekerjaan audit di sekitarnya, agar pengamatan stock opname lebih terencana dan tertindaklanjuti.
Dalam audit persediaan, tim audit dapat menilai risiko persediaan lewat risk assessment, menyusun perencanaan audit, dan memakai template program kerja audit untuk prosedur pengamatan stock opname.
Notifikasi mengingatkan jadwal dan tenggat, monitoring tindak lanjut memantau penyelesaian selisih yang ditemukan, dan laporan otomatis merangkum hasilnya untuk manajemen.
Kontak kami sekarang!